Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Warum ist die FiFo steuerrechtlich nicht erlaubt?
Die FiFo-Methode (First in, First out) ist steuerrechtlich nicht erlaubt, da sie dazu führen kann, dass Gewinne künstlich minimiert werden. Durch die Auswahl der ältesten Bestände für den Verkauf können Unternehmen ihre steuerpflichtigen Gewinne reduzieren und somit weniger Steuern zahlen. Dies widerspricht dem Grundsatz der Gewinnermittlung nach den allgemein anerkannten Regeln der Buchführung. Stattdessen wird die Bewertung nach der Lifo-Methode (Last in, First out) oder der Durchschnittsmethode bevorzugt, um eine realistischere Gewinnermittlung zu gewährleisten. **
Kannst du mir bitte beim FIFO-Verfahren helfen?
Ja, natürlich! Das FIFO-Verfahren (First-In-First-Out) wird verwendet, um die Reihenfolge der Bearbeitung von Aufgaben oder Elementen zu bestimmen. Es funktioniert nach dem Prinzip, dass das zuerst eingegangene Element auch als erstes bearbeitet wird. Wenn du spezifische Fragen oder Probleme hast, stehe ich gerne zur Verfügung, um dir zu helfen. **


Ähnliche Suchbegriffe für FIFO
Top-Angebote
Produkte zum Begriff FIFO:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
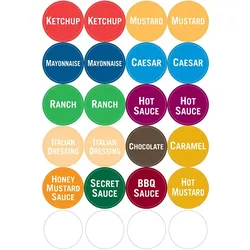
FIFO Labelset 24FIFO Labelset 24 Das Labelset besteht aus 24 Klebern passend für die FIFO Deckel Die Kleber sind spülmaschinengeeignet und werden einfach auf die Verschlusskappen geklebt 2x Ketchup, 2x Mustard, 2x Mayonaise, 2x Cesar, 2x Ranch, 2x Hot Sauce, 2x Italien Dressing, 1x Chocolate, 1x Caramel, 1x Honey Mustard Sauce, 1x Secret Sauce, 1x BBQ Sauce, 1x Hot Mustard, 4x Blanko Technische Daten: Material: selbstklebende Folie / Kunststoff Gesamtmaß(Ø):5cm12,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
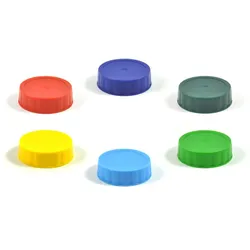
FIFO Verschlusskappen SetFIFO Verschlusskappen Set Das Set besteht aus 6 Verschlusskappen(rot, grün, hellblau, dunkelblau, schwarz und gelb) Bunte Verschlusskappe zur Farbcodierung Ihrer FIFO Soßenflasche Leicht zu reinigen, Nahrungsmittel geeignet, BPA frei und spülmaschinenfest Technische Daten: Material: PE Gesamtmaß/Stück (H/Ø):1,5cm x 5cm14,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FIFO Verschlusskappe orangeFIFO Verschlusskappe orange Leicht zu reinigen, Nahrungsmittel geeignet, BPA frei und spülmaschinenfest Bunte Verschlusskappe zur Farbcodierung Ihrer FIFO Soßenflasche Technische Daten: Material: PE Gesamtmaß(H/Ø):1,5cm x 5cm7,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert der FIFO-Algorithmus im Operations Research?
Der FIFO-Algorithmus (First-In-First-Out) im Operations Research ist eine Methode zur Bestimmung der Reihenfolge, in der Aufgaben oder Ressourcen bearbeitet werden sollen. Dabei wird die Aufgabe oder Ressource, die als erstes eingegangen ist, auch als erstes bearbeitet. Der FIFO-Algorithmus ist einfach und leicht zu implementieren, kann jedoch zu Engpässen führen, wenn die Reihenfolge der Aufgaben oder Ressourcen nicht optimal ist. **
-
Wann wende ich das LIFO-, FIFO- und Durchschnittsverfahren an?
Das LIFO-Verfahren (Last-In-First-Out) wird angewendet, wenn die zuletzt eingekauften oder produzierten Waren zuerst verkauft oder verbraucht werden sollen. Das FIFO-Verfahren (First-In-First-Out) wird angewendet, wenn die zuerst eingekauften oder produzierten Waren zuerst verkauft oder verbraucht werden sollen. Das Durchschnittsverfahren wird angewendet, indem der Durchschnittspreis aller eingekauften oder produzierten Waren verwendet wird, um den Wert der verkauften oder verbrauchten Waren zu ermitteln. **
-
Was ist der Unterschied zwischen direktem und indirektem FIFO-Identitätspreisverfahren im Rechnungswesen?
Beim direkten FIFO-Identitätspreisverfahren werden die Einzelkosten der verkauften Waren direkt den entsprechenden Verkaufserlösen zugeordnet. Beim indirekten FIFO-Identitätspreisverfahren werden die Einzelkosten der verkauften Waren zuerst auf ein Bestandskonto gebucht und erst bei Verkauf den Verkaufserlösen zugeordnet. Der Unterschied liegt also darin, wann die Kosten den Erlösen zugeordnet werden. **
-
Kann mir jemand LIFO, FIFO, HIFO und LOFO kurz und knapp erklären?
LIFO steht für "Last In, First Out" und bedeutet, dass die zuletzt eingegangenen Elemente zuerst verarbeitet oder verwendet werden. FIFO steht für "First In, First Out" und bedeutet, dass die zuerst eingegangenen Elemente zuerst verarbeitet oder verwendet werden. HIFO steht für "Highest In, First Out" und bedeutet, dass das Element mit dem höchsten Wert zuerst verarbeitet oder verwendet wird. LOFO steht für "Lowest In, First Out" und bedeutet, dass das Element mit dem niedrigsten Wert zuerst verarbeitet oder verwendet wird. **


Kann mir bitte jemand ein Beispiel für FIFO (First In First Out) nennen?
Ein Beispiel für FIFO ist eine Warteschlange an einer Kasse. Die Kunden, die als erstes ankommen, werden auch als erstes bedient und verlassen die Schlange in der Reihenfolge, in der sie angekommen sind. **
Warum ist das FIFO-Prinzip "First In, First Out" in der Küche für Lebensmittel so wichtig?
Das FIFO-Prinzip ist in der Küche für Lebensmittel wichtig, um sicherzustellen, dass ältere Lebensmittel zuerst verwendet werden und keine Verderblichkeit auftritt. Durch die Einhaltung des FIFO-Prinzips wird sichergestellt, dass keine Lebensmittel verschwendet werden und dass die Qualität und Frische der Zutaten gewährleistet ist. Dies hilft auch, die Lagerbestände zu verwalten und eine effiziente Küchenorganisation aufrechtzuerhalten. **
Top-Angebote
Produkte zum Begriff FIFO:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FIFO Labelset 24FIFO Labelset 24 Das Labelset besteht aus 24 Klebern passend für die FIFO Deckel Die Kleber sind spülmaschinengeeignet und werden einfach auf die Verschlusskappen geklebt 2x Ketchup, 2x Mustard, 2x Mayonaise, 2x Cesar, 2x Ranch, 2x Hot Sauce, 2x Italien Dressing, 1x Chocolate, 1x Caramel, 1x Honey Mustard Sauce, 1x Secret Sauce, 1x BBQ Sauce, 1x Hot Mustard, 4x Blanko Technische Daten: Material: selbstklebende Folie / Kunststoff Gesamtmaß(Ø):5cm12,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die FiFo steuerrechtlich nicht erlaubt?
Die FiFo-Methode (First in, First out) ist steuerrechtlich nicht erlaubt, da sie dazu führen kann, dass Gewinne künstlich minimiert werden. Durch die Auswahl der ältesten Bestände für den Verkauf können Unternehmen ihre steuerpflichtigen Gewinne reduzieren und somit weniger Steuern zahlen. Dies widerspricht dem Grundsatz der Gewinnermittlung nach den allgemein anerkannten Regeln der Buchführung. Stattdessen wird die Bewertung nach der Lifo-Methode (Last in, First out) oder der Durchschnittsmethode bevorzugt, um eine realistischere Gewinnermittlung zu gewährleisten. **
-
Kannst du mir bitte beim FIFO-Verfahren helfen?
Ja, natürlich! Das FIFO-Verfahren (First-In-First-Out) wird verwendet, um die Reihenfolge der Bearbeitung von Aufgaben oder Elementen zu bestimmen. Es funktioniert nach dem Prinzip, dass das zuerst eingegangene Element auch als erstes bearbeitet wird. Wenn du spezifische Fragen oder Probleme hast, stehe ich gerne zur Verfügung, um dir zu helfen. **
-
Wie funktioniert der FIFO-Algorithmus im Operations Research?
Der FIFO-Algorithmus (First-In-First-Out) im Operations Research ist eine Methode zur Bestimmung der Reihenfolge, in der Aufgaben oder Ressourcen bearbeitet werden sollen. Dabei wird die Aufgabe oder Ressource, die als erstes eingegangen ist, auch als erstes bearbeitet. Der FIFO-Algorithmus ist einfach und leicht zu implementieren, kann jedoch zu Engpässen führen, wenn die Reihenfolge der Aufgaben oder Ressourcen nicht optimal ist. **
-
Wann wende ich das LIFO-, FIFO- und Durchschnittsverfahren an?
Das LIFO-Verfahren (Last-In-First-Out) wird angewendet, wenn die zuletzt eingekauften oder produzierten Waren zuerst verkauft oder verbraucht werden sollen. Das FIFO-Verfahren (First-In-First-Out) wird angewendet, wenn die zuerst eingekauften oder produzierten Waren zuerst verkauft oder verbraucht werden sollen. Das Durchschnittsverfahren wird angewendet, indem der Durchschnittspreis aller eingekauften oder produzierten Waren verwendet wird, um den Wert der verkauften oder verbrauchten Waren zu ermitteln. **
Ähnliche Suchbegriffe für FIFO
-
FIFO Verschlusskappen SetFIFO Verschlusskappen Set Das Set besteht aus 6 Verschlusskappen(rot, grün, hellblau, dunkelblau, schwarz und gelb) Bunte Verschlusskappe zur Farbcodierung Ihrer FIFO Soßenflasche Leicht zu reinigen, Nahrungsmittel geeignet, BPA frei und spülmaschinenfest Technische Daten: Material: PE Gesamtmaß/Stück (H/Ø):1,5cm x 5cm14,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FIFO Verschlusskappe orangeFIFO Verschlusskappe orange Leicht zu reinigen, Nahrungsmittel geeignet, BPA frei und spülmaschinenfest Bunte Verschlusskappe zur Farbcodierung Ihrer FIFO Soßenflasche Technische Daten: Material: PE Gesamtmaß(H/Ø):1,5cm x 5cm7,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FIFO Verschlusskappe dunkelgrünFIFO Verschlusskappe dunkelgrün Leicht zu reinigen, Nahrungsmittel geeignet, BPA frei und spülmaschinenfest Bunte Verschlusskappe zur Farbcodierung Ihrer FIFO Soßenflasche Technische Daten: Material: PE Gesamtmaß(H/Ø):1,5cm x 5cm7,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FIFO Verschlusskappe hellgrünFIFO Verschlusskappe hellgrün Leicht zu reinigen, Nahrungsmittel geeignet, BPA frei und spülmaschinenfest Bunte Verschlusskappe zur Farbcodierung Ihrer FIFO Soßenflasche Technische Daten: Material: PE Gesamtmaß(H/Ø):1,5cm x 5cm7,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen direktem und indirektem FIFO-Identitätspreisverfahren im Rechnungswesen?
Beim direkten FIFO-Identitätspreisverfahren werden die Einzelkosten der verkauften Waren direkt den entsprechenden Verkaufserlösen zugeordnet. Beim indirekten FIFO-Identitätspreisverfahren werden die Einzelkosten der verkauften Waren zuerst auf ein Bestandskonto gebucht und erst bei Verkauf den Verkaufserlösen zugeordnet. Der Unterschied liegt also darin, wann die Kosten den Erlösen zugeordnet werden. **
-
Kann mir jemand LIFO, FIFO, HIFO und LOFO kurz und knapp erklären?
LIFO steht für "Last In, First Out" und bedeutet, dass die zuletzt eingegangenen Elemente zuerst verarbeitet oder verwendet werden. FIFO steht für "First In, First Out" und bedeutet, dass die zuerst eingegangenen Elemente zuerst verarbeitet oder verwendet werden. HIFO steht für "Highest In, First Out" und bedeutet, dass das Element mit dem höchsten Wert zuerst verarbeitet oder verwendet wird. LOFO steht für "Lowest In, First Out" und bedeutet, dass das Element mit dem niedrigsten Wert zuerst verarbeitet oder verwendet wird. **
-
Kann mir bitte jemand ein Beispiel für FIFO (First In First Out) nennen?
Ein Beispiel für FIFO ist eine Warteschlange an einer Kasse. Die Kunden, die als erstes ankommen, werden auch als erstes bedient und verlassen die Schlange in der Reihenfolge, in der sie angekommen sind. **
-
Warum ist das FIFO-Prinzip "First In, First Out" in der Küche für Lebensmittel so wichtig?
Das FIFO-Prinzip ist in der Küche für Lebensmittel wichtig, um sicherzustellen, dass ältere Lebensmittel zuerst verwendet werden und keine Verderblichkeit auftritt. Durch die Einhaltung des FIFO-Prinzips wird sichergestellt, dass keine Lebensmittel verschwendet werden und dass die Qualität und Frische der Zutaten gewährleistet ist. Dies hilft auch, die Lagerbestände zu verwalten und eine effiziente Küchenorganisation aufrechtzuerhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.