Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Wie funktioniert QAM?
QAM steht für Quadrature Amplitude Modulation und ist eine Modulationstechnik, die in der digitalen Kommunikation verwendet wird. Bei QAM werden sowohl die Amplitude als auch die Phase eines Trägersignals moduliert, um mehrere Bits pro Symbol zu übertragen. Dies ermöglicht eine effiziente Nutzung des Frequenzspektrums und eine höhere Datenübertragungsrate. QAM funktioniert, indem die digitalen Daten in Symbole umgewandelt werden, die dann auf verschiedene Weise moduliert werden, je nachdem wie viele Bits pro Symbol übertragen werden sollen. Die Empfängerseite demoduliert das Signal, indem es die Amplitude und Phase des empfangenen Signals analysiert und in digitale Daten zurückkonvertiert. **
Was bedeutet QAM 256?
Was bedeutet QAM 256? QAM steht für Quadratur-Amplitudenmodulation und bezieht sich auf eine digitale Modulationstechnik, bei der sowohl die Amplitude als auch die Phase eines Trägersignals moduliert werden. Die Zahl 256 gibt die Anzahl der möglichen Amplituden- und Phasenwerte an, die in einem Signal verwendet werden können. In diesem Fall bedeutet QAM 256, dass 256 verschiedene Kombinationen von Amplituden und Phasen verwendet werden, um Daten zu übertragen. Je höher die Anzahl der QAM-Stufen, desto mehr Daten können übertragen werden, aber auch die Komplexität und Anfälligkeit für Störungen nehmen zu. **
Ähnliche Suchbegriffe für QAM
Top-Angebote
Produkte zum Begriff QAM:
-
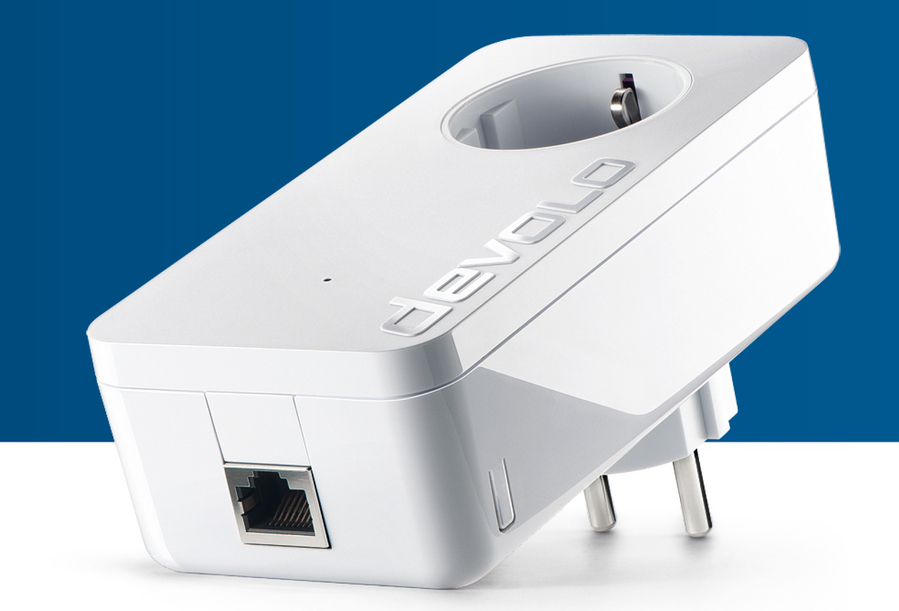
Devolo 8105, 1200 Mbit/s, IEEE 802.1p, IEEE 802.3, IEEE 802.3ab, IEEE 802.3az, IEEE 802.3u, IEEE 802.3x, Typ F, Gigabit Ethernet, 10,100,1000 Mbit/s, 64-QAM, 256-QAM, 1024-QAM, 4096-QAM, BPSK, OFDM, QPSKMaximale Datenübertragungsrate:1200 Mbit/sEthernet/LAN:JaNetzstandard:IEEE 802.1p, IEEE 802.3, IEEE 802.3ab, IEEE 802.3az, IEEE 802.3u, IEEE 802.3xStecker:Typ FEingebaute Steckdose:JaSchnittstellentyp Ethernet-LAN:Gigabit EthernetEthernet LAN Datentransferraten:10,100,1000 Mbit/sAnzahl Ethernet-LAN-Anschlüsse (RJ-45):1Modulation:64-QAM, 256-QAM, 1024-QAM, 4096-QAM, BPSK, OFDM, QPSKUnterstützte Sicherheitsalgorithmen:128-bit AESMaximaler Arbeitsabstand:400 mDämpfungsfilter:2 - 68 MHzFilter Eigenschaften:-22 - -45 dBStromverbrauch (Standardbetrieb):3 WStromverbrauch (Standby):0,7 WAC Eingangsspannung:196 - 250 VAC Eingangsfrequenz:50 HzStromstärke:16 AProduktfarbe:WeißLED-Anzeigen:LANUnterstützt Windows-Betriebssysteme:Windows 10, Windows 10 Education, Windows 10 Education x64, Windows 10 Enterprise, Windows 10 Enterprise x64, Windows 10 Home, Windows 10 Home x64, Windows 10 IOT Core, Windows 10 Pro, Windows 10 Pro x64, Windows 10 x64, Windows 7, Windows 7 Enterprise, Windows 7 Enterpris399,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird bei TCP Fairness gewährleistet? Warum ist QAM 64 besser als PSK? Warum verwendet IP nicht MAC-Adressen?
Bei TCP Fairness wird gewährleistet, dass alle Teilnehmer eines Netzwerks ähnlich viel Bandbreite erhalten, indem die Übertragungsgeschwindigkeit dynamisch angepasst wird. Dies geschieht durch den Einsatz von Congestion Control Mechanismen wie TCP Vegas oder TCP Reno. QAM 64 ist besser als PSK, da es mehr Bits pro Symbol übertragen kann. QAM (Quadrature Amplitude Modulation) kombiniert Amplituden- und Phasenmodulation, während PSK (Phase Shift Keying) nur Phasenmodulation verwendet. Durch die Verwendung von QAM 64 können mehr Informationen pro Symbol übertragen werden, was zu einer höheren Datenrate führt. IP verwendet nicht MAC-Adressen, da MAC-Adressen auf der Ebene des Data Link Layers (Schicht 2 des OSI-Modells) verwendet werden, um Geräte in **
-
Wie kann man legal und effektiv die Steuerlast durch Steueroptimierung reduzieren?
Man kann die Steuerlast legal reduzieren, indem man alle steuerlichen Möglichkeiten ausnutzt, wie z.B. Freibeträge, Abschreibungen und steueroptimierte Anlagen. Zudem sollte man regelmäßig prüfen, ob man von steuerlichen Änderungen oder neuen Gesetzen profitieren kann. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die individuell besten Strategien zur Steueroptimierung zu entwickeln. **
-
Wie kann ich meine Steuererklärung effizient an die Steuerverwaltung übermitteln?
Die Steuererklärung kann online über das Elster-Portal der Finanzverwaltung eingereicht werden. Alle benötigten Unterlagen sollten vorab bereitgelegt und geordnet werden, um den Prozess zu beschleunigen. Bei Unklarheiten oder Fragen kann man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie kann ich meine Steuererklärung elektronisch bei der Steuerverwaltung einreichen?
1. Du kannst deine Steuererklärung elektronisch über das Elster-Portal der Finanzverwaltung einreichen. 2. Dafür musst du dich mit deiner Steuernummer und einem Zertifikat anmelden. 3. Nach dem Ausfüllen der Formulare kannst du deine Steuererklärung online abschicken. **

Welche Ausnahmen gelten im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen?
Es gibt verschiedene Ausnahmen im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen, wie zum Beispiel der Sparer-Pauschbetrag, der Freistellungsauftrag und die Abgeltungsteuer. Zudem können bestimmte Kapitalerträge wie zum Beispiel Dividenden oder Kursgewinne steuerfrei sein, wenn sie unter bestimmte Voraussetzungen fallen. Es ist wichtig, sich über die individuellen Regelungen und Ausnahmen im deutschen Steuerrecht zu informieren, um Steuervorteile optimal nutzen zu können. **
Wie kann man legal seine Steuerlast minimieren und dabei Steueroptimierung effektiv gestalten?
Man kann seine Steuerlast legal minimieren, indem man alle steuerlichen Möglichkeiten und Freibeträge nutzt, die einem zur Verfügung stehen. Eine effektive Steueroptimierung kann durch eine sorgfältige Steuerplanung, die Nutzung von steuerlichen Vergünstigungen und die Beratung durch einen Steuerexperten erreicht werden. Es ist wichtig, alle steuerlichen Vorteile zu kennen und zu nutzen, um die Steuerlast zu minimieren und dabei legal zu handeln. **
Top-Angebote
Produkte zum Begriff QAM:
-
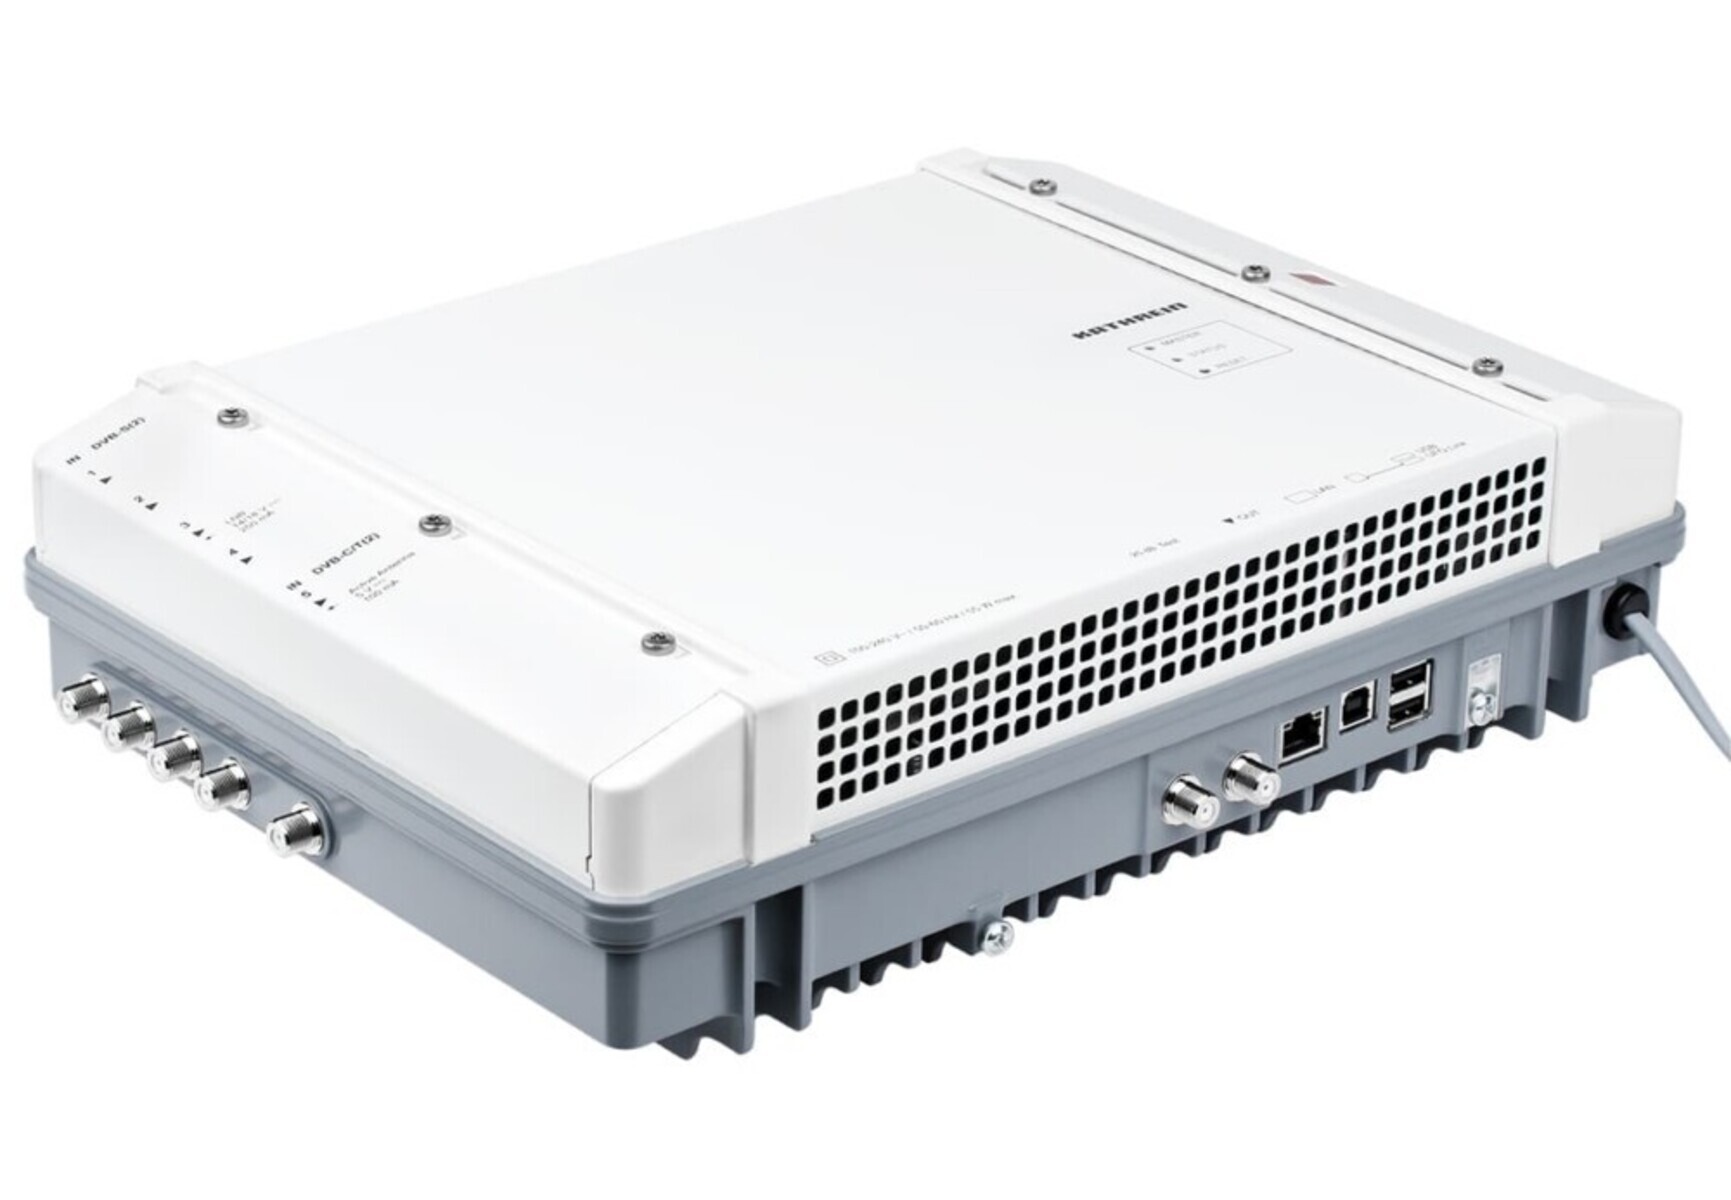
Kathrein UFO 87-10, 16-QAM, 64-QAM, 256-QAM, QPSK, F, Digitale Kopfstelle, Weiß, 432 mm, 355 mmKathrein UFOmini Kopfstelle 10fach UFO 87-10 Hersteller:Kathrein Bezeichnung:UFOmini Kopfstelle 10fach Multi-DVB - DVB-C Typ:UFO 87-10 Erweiterbar:ja Nachbarkanaltauglich:ja Stereo:ja Max. Anzahl aufbereitete Programme/Kanäle:10 Kathrein UFOmini Kopfstelle 10fach UFO 87-10: weitere Details UFOmini Kopfstelle 8fach, Eingang typ. 4 x Sat ZF mit DiSEqC 1.0 und 1 x Multifrontend DVB-T T2, DVB-C, Frontend typ. 8fach-DVB-S S2 S2x, DVB-T T2, DVB-C, Backend typ. 10 x DVB-C, TS-Proz., QAM-Modulator, Prog. ueber USW 800 Geliefert wird: Kathrein UFOmini Kopfstelle 10fach Multi-DVB - DVB-C UFO 87-10, Verpackungseinheit: 1 Stk., EAN: 4063242002917 Modulation:16-QAM, 64-QAM, 256-QAM, QPSKAnzahl Ethernet-LAN-Anschlüsse (RJ-45):1Anzahl USB 2.0 Anschlüsse:2RF-Eingang:4RF Verbindungstyp:FGerätetyp:Digitale KopfstelleProduktfarbe:WeißVerpackungsbreite:432 mmVerpackungstiefe:355 mmVerpackungshöhe:152 mmPaketgewicht:5,02 kgKonformitätsbescheinigungen: UFOmini Kopfstelle, 10-fach Frontend DiSEqC, Transport3092,15 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Devolo 8105, 1200 Mbit/s, IEEE 802.1p, IEEE 802.3, IEEE 802.3ab, IEEE 802.3az, IEEE 802.3u, IEEE 802.3x, Typ F, Gigabit Ethernet, 10,100,1000 Mbit/s, 64-QAM, 256-QAM, 1024-QAM, 4096-QAM, BPSK, OFDM, QPSKMaximale Datenübertragungsrate:1200 Mbit/sEthernet/LAN:JaNetzstandard:IEEE 802.1p, IEEE 802.3, IEEE 802.3ab, IEEE 802.3az, IEEE 802.3u, IEEE 802.3xStecker:Typ FEingebaute Steckdose:JaSchnittstellentyp Ethernet-LAN:Gigabit EthernetEthernet LAN Datentransferraten:10,100,1000 Mbit/sAnzahl Ethernet-LAN-Anschlüsse (RJ-45):1Modulation:64-QAM, 256-QAM, 1024-QAM, 4096-QAM, BPSK, OFDM, QPSKUnterstützte Sicherheitsalgorithmen:128-bit AESMaximaler Arbeitsabstand:400 mDämpfungsfilter:2 - 68 MHzFilter Eigenschaften:-22 - -45 dBStromverbrauch (Standardbetrieb):3 WStromverbrauch (Standby):0,7 WAC Eingangsspannung:196 - 250 VAC Eingangsfrequenz:50 HzStromstärke:16 AProduktfarbe:WeißLED-Anzeigen:LANUnterstützt Windows-Betriebssysteme:Windows 10, Windows 10 Education, Windows 10 Education x64, Windows 10 Enterprise, Windows 10 Enterprise x64, Windows 10 Home, Windows 10 Home x64, Windows 10 IOT Core, Windows 10 Pro, Windows 10 Pro x64, Windows 10 x64, Windows 7, Windows 7 Enterprise, Windows 7 Enterpris399,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert QAM?
QAM steht für Quadrature Amplitude Modulation und ist eine Modulationstechnik, die in der digitalen Kommunikation verwendet wird. Bei QAM werden sowohl die Amplitude als auch die Phase eines Trägersignals moduliert, um mehrere Bits pro Symbol zu übertragen. Dies ermöglicht eine effiziente Nutzung des Frequenzspektrums und eine höhere Datenübertragungsrate. QAM funktioniert, indem die digitalen Daten in Symbole umgewandelt werden, die dann auf verschiedene Weise moduliert werden, je nachdem wie viele Bits pro Symbol übertragen werden sollen. Die Empfängerseite demoduliert das Signal, indem es die Amplitude und Phase des empfangenen Signals analysiert und in digitale Daten zurückkonvertiert. **
-
Was bedeutet QAM 256?
Was bedeutet QAM 256? QAM steht für Quadratur-Amplitudenmodulation und bezieht sich auf eine digitale Modulationstechnik, bei der sowohl die Amplitude als auch die Phase eines Trägersignals moduliert werden. Die Zahl 256 gibt die Anzahl der möglichen Amplituden- und Phasenwerte an, die in einem Signal verwendet werden können. In diesem Fall bedeutet QAM 256, dass 256 verschiedene Kombinationen von Amplituden und Phasen verwendet werden, um Daten zu übertragen. Je höher die Anzahl der QAM-Stufen, desto mehr Daten können übertragen werden, aber auch die Komplexität und Anfälligkeit für Störungen nehmen zu. **
-
Wie wird bei TCP Fairness gewährleistet? Warum ist QAM 64 besser als PSK? Warum verwendet IP nicht MAC-Adressen?
Bei TCP Fairness wird gewährleistet, dass alle Teilnehmer eines Netzwerks ähnlich viel Bandbreite erhalten, indem die Übertragungsgeschwindigkeit dynamisch angepasst wird. Dies geschieht durch den Einsatz von Congestion Control Mechanismen wie TCP Vegas oder TCP Reno. QAM 64 ist besser als PSK, da es mehr Bits pro Symbol übertragen kann. QAM (Quadrature Amplitude Modulation) kombiniert Amplituden- und Phasenmodulation, während PSK (Phase Shift Keying) nur Phasenmodulation verwendet. Durch die Verwendung von QAM 64 können mehr Informationen pro Symbol übertragen werden, was zu einer höheren Datenrate führt. IP verwendet nicht MAC-Adressen, da MAC-Adressen auf der Ebene des Data Link Layers (Schicht 2 des OSI-Modells) verwendet werden, um Geräte in **
-
Wie kann man legal und effektiv die Steuerlast durch Steueroptimierung reduzieren?
Man kann die Steuerlast legal reduzieren, indem man alle steuerlichen Möglichkeiten ausnutzt, wie z.B. Freibeträge, Abschreibungen und steueroptimierte Anlagen. Zudem sollte man regelmäßig prüfen, ob man von steuerlichen Änderungen oder neuen Gesetzen profitieren kann. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die individuell besten Strategien zur Steueroptimierung zu entwickeln. **
Ähnliche Suchbegriffe für QAM
-
Besteuerung von Mitarbeiterbeteiligungen beim Wechsel der persönlichen Steuerpflicht, Fachbücher von Christoph HawlitschekDie Arbeit schliesst eine bislang wenig beachtete Lücke im internationalen Steuerrecht und bietet eine fundierte Orientierung für Praxis und Wissenschaft. Erstmals wird systematisch untersucht, wie Mitarbeiterbeteiligungen bei Wechsel der persönlichen Steuerpflicht und der Ansässigkeit steuerlich einzuordnen sind. Die Untersuchung erfasst die gesamte Bandbreite der Mitarbeiterbeteiligungen, arbeitet allgemeine Grundsätze der Arbeitnehmerbesteuerung heraus und verbindet nationales Einkommensteuerrecht mit dem Recht der Doppelbesteuerungsabkommen. Der Autor ist Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes Kompaktkopfstelle K21-8 8 Transponder DVB-S2 in QAM 570301, SAT ZubehörK21 Kompaktkopfstelle DVB-S/S2/S2X in QAM Die K21 Kompaktkopfstelle ist eine sofort einsatzbereite, kompakte Kopfstelle zur Umsetzung von auf TV-SAT-Transpondern (DVB-S/S2/S2X) verfügbaren Diensten in QAM. Sie bietet eine unabhängige Lösung für die transparente Umwandlung eines beliebigen Transponders von einer der vier Satellitenpolaritäten. Das Netzteil zur Stromversorgung ist im Lieferumfang enthalten. Es ist möglich, zwei K21-Kopfstellen zu kombinieren, um eine grössere Anzahl von Ausgangsmultiplexen zu erreichen. Beide Geräte werden im Loop-Modus (Kaskade) angeschlossen. Die Konfiguration der gesamten Lösung kann mit einer der K20-Einheiten im Master-Modus verwaltet werden. Die Kopfstelle kann über ein Web-Interface via Ethernet oder WLAN (Zubehör erforderlich) konfiguriert werden. Erweiterbar: ja Nachbarkanaltauglich: ja Stereo: ja Max. Anzahl aufbereitete Programme/Kanäle: 8.2414,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Steuererklärung effizient an die Steuerverwaltung übermitteln?
Die Steuererklärung kann online über das Elster-Portal der Finanzverwaltung eingereicht werden. Alle benötigten Unterlagen sollten vorab bereitgelegt und geordnet werden, um den Prozess zu beschleunigen. Bei Unklarheiten oder Fragen kann man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie kann ich meine Steuererklärung elektronisch bei der Steuerverwaltung einreichen?
1. Du kannst deine Steuererklärung elektronisch über das Elster-Portal der Finanzverwaltung einreichen. 2. Dafür musst du dich mit deiner Steuernummer und einem Zertifikat anmelden. 3. Nach dem Ausfüllen der Formulare kannst du deine Steuererklärung online abschicken. **
-
Welche Ausnahmen gelten im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen?
Es gibt verschiedene Ausnahmen im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen, wie zum Beispiel der Sparer-Pauschbetrag, der Freistellungsauftrag und die Abgeltungsteuer. Zudem können bestimmte Kapitalerträge wie zum Beispiel Dividenden oder Kursgewinne steuerfrei sein, wenn sie unter bestimmte Voraussetzungen fallen. Es ist wichtig, sich über die individuellen Regelungen und Ausnahmen im deutschen Steuerrecht zu informieren, um Steuervorteile optimal nutzen zu können. **
-
Wie kann man legal seine Steuerlast minimieren und dabei Steueroptimierung effektiv gestalten?
Man kann seine Steuerlast legal minimieren, indem man alle steuerlichen Möglichkeiten und Freibeträge nutzt, die einem zur Verfügung stehen. Eine effektive Steueroptimierung kann durch eine sorgfältige Steuerplanung, die Nutzung von steuerlichen Vergünstigungen und die Beratung durch einen Steuerexperten erreicht werden. Es ist wichtig, alle steuerlichen Vorteile zu kennen und zu nutzen, um die Steuerlast zu minimieren und dabei legal zu handeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.