Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Was ist WiDi fähig?
Was ist WiDi fähig? WiDi steht für Wireless Display und bezieht sich auf die drahtlose Übertragung von Audio- und Videosignalen von einem Gerät auf einen anderen, wie z.B. von einem Laptop auf einen Fernseher. Geräte, die WiDi unterstützen, können miteinander verbunden werden, ohne dass ein Kabel benötigt wird. Typischerweise sind neuere Laptops und Fernseher mit WiDi-Funktionalität ausgestattet. WiDi ermöglicht eine bequeme und unkomplizierte Verbindung zwischen verschiedenen Geräten und bietet eine kabellose Möglichkeit, Inhalte zu teilen. **
Wie kann man legal und effektiv die Steuerlast durch Steueroptimierung reduzieren?
Man kann die Steuerlast legal reduzieren, indem man alle steuerlichen Möglichkeiten ausnutzt, wie z.B. Freibeträge, Abschreibungen und steueroptimierte Anlagen. Zudem sollte man regelmäßig prüfen, ob man von steuerlichen Änderungen oder neuen Gesetzen profitieren kann. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die individuell besten Strategien zur Steueroptimierung zu entwickeln. **
Ähnliche Suchbegriffe für WiDi
Top-Angebote
Produkte zum Begriff WiDi:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann ich meine Steuererklärung effizient an die Steuerverwaltung übermitteln?
Die Steuererklärung kann online über das Elster-Portal der Finanzverwaltung eingereicht werden. Alle benötigten Unterlagen sollten vorab bereitgelegt und geordnet werden, um den Prozess zu beschleunigen. Bei Unklarheiten oder Fragen kann man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie kann ich meine Steuererklärung elektronisch bei der Steuerverwaltung einreichen?
1. Du kannst deine Steuererklärung elektronisch über das Elster-Portal der Finanzverwaltung einreichen. 2. Dafür musst du dich mit deiner Steuernummer und einem Zertifikat anmelden. 3. Nach dem Ausfüllen der Formulare kannst du deine Steuererklärung online abschicken. **
-
Welche Ausnahmen gelten im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen?
Es gibt verschiedene Ausnahmen im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen, wie zum Beispiel der Sparer-Pauschbetrag, der Freistellungsauftrag und die Abgeltungsteuer. Zudem können bestimmte Kapitalerträge wie zum Beispiel Dividenden oder Kursgewinne steuerfrei sein, wenn sie unter bestimmte Voraussetzungen fallen. Es ist wichtig, sich über die individuellen Regelungen und Ausnahmen im deutschen Steuerrecht zu informieren, um Steuervorteile optimal nutzen zu können. **
-
Wie kann man legal seine Steuerlast minimieren und dabei Steueroptimierung effektiv gestalten?
Man kann seine Steuerlast legal minimieren, indem man alle steuerlichen Möglichkeiten und Freibeträge nutzt, die einem zur Verfügung stehen. Eine effektive Steueroptimierung kann durch eine sorgfältige Steuerplanung, die Nutzung von steuerlichen Vergünstigungen und die Beratung durch einen Steuerexperten erreicht werden. Es ist wichtig, alle steuerlichen Vorteile zu kennen und zu nutzen, um die Steuerlast zu minimieren und dabei legal zu handeln. **

Wie kann ich eine Kopie meiner Steuererklärung von der Steuerverwaltung erhalten?
Du kannst eine Kopie deiner Steuererklärung von der Steuerverwaltung anfordern, indem du ein formloses Schreiben mit deinem Namen, Geburtsdatum und Steuernummer an die zuständige Behörde schickst. Alternativ kannst du auch persönlich bei der Steuerverwaltung vorbeigehen und eine Kopie anfordern. In einigen Fällen ist es auch möglich, die Steuererklärung online über das Steuerportal der Behörde herunterzuladen. **
Wie unterscheidet sich die Besteuerung von natürlichen Personen und Unternehmen im Steuerrecht?
Die Besteuerung von natürlichen Personen erfolgt auf Grundlage des Einkommens, während Unternehmen auf Grundlage des Gewinns besteuert werden. Natürliche Personen zahlen Einkommensteuer, während Unternehmen Gewerbesteuer und Körperschaftsteuer zahlen müssen. Zudem gibt es für Unternehmen weitere steuerliche Regelungen wie die Umsatzsteuer und die Gewerbesteuer. **
Top-Angebote
Produkte zum Begriff WiDi:
-
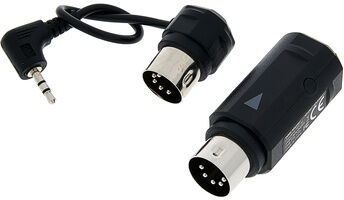
CME WIDI MasterCME WIDI Master; Bluetooth-MIDI-Adapter; drahtloses MIDI-System auf Basis von Bluetooth 4/5 mit niedriger Latenz (3 ms); einfaches Setup mit automatischem Pairing; Übertragung aller MIDI-Meldungen inkl. MIDI-Clock und SysEx-Daten; Spannungsversorung über MIDI-Out-Buchse (3,3 / 5 V); direkte Verbindung mit Bluetooth-MIDI-Geräten (BT-Controller, iOS- / MacOS-Geräte mit BT4 oder neuer); zur bidirektionalen Verbindung von MIDI-Geräten werden 2 x CME WIDI Master benötigt; Anschlüsse: 1x MIDI Out 5-pol-DIN-Stecker, 1x MIDI-In 5-pol-DIN-Stecker; Abmessungen Hauptgerät: 21 x 21 x 49 mm, Nebengerät: 18 x 18 x 24 mm53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
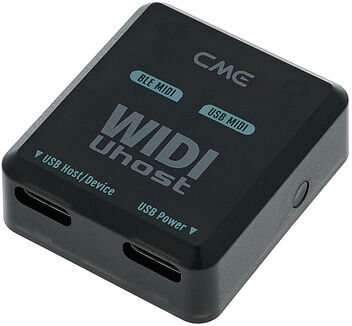
CME WIDI UhostCME WIDI Uhost; Wireless MIDI Interface; drahtloses MIDI-System auf Basis von Bluetooth 5 mit niedriger Latenz (3 ms); Übertragung aller MIDI-Meldungen inkl. MIDI-Clock und SysEx-Daten; kompatibel mit WIDI Master, WIDI Jack, WIDI Hub4, WIDI Ped3 und WIDI BUD; direkte Verbindung mit Bluetooth-MIDI-Geräten; Spannungsversorung über USB Bus; bietet zudem externe Stromversorgungslösung über USB-C (5V) z.B. für Powerbanks; Magnet auf der Unterseite zur Befestigung; Reichweite: 20 m ohne Hindernisse; Anschlüsse: 1x USB-C Host/Device und 1x USB-C (5V) USB Power; Abmessungen (B x H x T): 34 x 14 x 38 mm; Gewicht: 19 g62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist WiDi fähig?
Was ist WiDi fähig? WiDi steht für Wireless Display und bezieht sich auf die drahtlose Übertragung von Audio- und Videosignalen von einem Gerät auf einen anderen, wie z.B. von einem Laptop auf einen Fernseher. Geräte, die WiDi unterstützen, können miteinander verbunden werden, ohne dass ein Kabel benötigt wird. Typischerweise sind neuere Laptops und Fernseher mit WiDi-Funktionalität ausgestattet. WiDi ermöglicht eine bequeme und unkomplizierte Verbindung zwischen verschiedenen Geräten und bietet eine kabellose Möglichkeit, Inhalte zu teilen. **
-
Wie kann man legal und effektiv die Steuerlast durch Steueroptimierung reduzieren?
Man kann die Steuerlast legal reduzieren, indem man alle steuerlichen Möglichkeiten ausnutzt, wie z.B. Freibeträge, Abschreibungen und steueroptimierte Anlagen. Zudem sollte man regelmäßig prüfen, ob man von steuerlichen Änderungen oder neuen Gesetzen profitieren kann. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die individuell besten Strategien zur Steueroptimierung zu entwickeln. **
-
Wie kann ich meine Steuererklärung effizient an die Steuerverwaltung übermitteln?
Die Steuererklärung kann online über das Elster-Portal der Finanzverwaltung eingereicht werden. Alle benötigten Unterlagen sollten vorab bereitgelegt und geordnet werden, um den Prozess zu beschleunigen. Bei Unklarheiten oder Fragen kann man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie kann ich meine Steuererklärung elektronisch bei der Steuerverwaltung einreichen?
1. Du kannst deine Steuererklärung elektronisch über das Elster-Portal der Finanzverwaltung einreichen. 2. Dafür musst du dich mit deiner Steuernummer und einem Zertifikat anmelden. 3. Nach dem Ausfüllen der Formulare kannst du deine Steuererklärung online abschicken. **
Ähnliche Suchbegriffe für WiDi
-
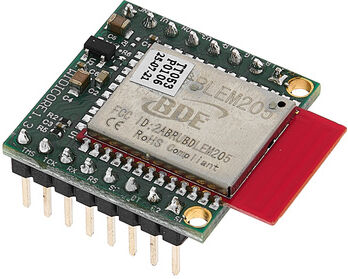
CME WIDI CoreCME WIDI Core; Bluetooth-MIDI-Erweiterungsmodul für DIY-Integration; kompatibel mit CME MIDI Thru5 WC, U4MIDI WC und H4MIDI WC sowie zukünftigen WC-Serien; Onboard PCB-Antenne; ultra-niedrige 3ms Latenzzeit; jitterfreie Leistung mit 20m Reichweite; kompatibel mit iOS, macOS, Windows und Android, WIDI-Geräten und Standard-BLE-MIDI-Controllern; Auto-Pairing, Gruppenkonnektivität und zentrale/periphere Umschaltung; verarbeitet SysEx-, MPE- und alle MIDI-Befehle29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CME WIDI Bud ProCME WIDI Bud Pro; Bluetooth MIDI-Dongle; drahtloses MIDI-System auf Basis von Bluetooth 4/5 mit niedriger Latenz (3 ms); einfaches Setup mit automatischem Pairing; bidirektionale Übertragung aller MIDI-Daten inkl. MIDI-Clock und SysEx-Daten; Spannungsversorgung über USB Bus; direkte Verbindung mit Bluetooth-MIDI-Geräten; Abmessungen (B x H x T): 22,5 x 11 x 47 mm; Gewicht: 10g61,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Ausnahmen gelten im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen?
Es gibt verschiedene Ausnahmen im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen, wie zum Beispiel der Sparer-Pauschbetrag, der Freistellungsauftrag und die Abgeltungsteuer. Zudem können bestimmte Kapitalerträge wie zum Beispiel Dividenden oder Kursgewinne steuerfrei sein, wenn sie unter bestimmte Voraussetzungen fallen. Es ist wichtig, sich über die individuellen Regelungen und Ausnahmen im deutschen Steuerrecht zu informieren, um Steuervorteile optimal nutzen zu können. **
-
Wie kann man legal seine Steuerlast minimieren und dabei Steueroptimierung effektiv gestalten?
Man kann seine Steuerlast legal minimieren, indem man alle steuerlichen Möglichkeiten und Freibeträge nutzt, die einem zur Verfügung stehen. Eine effektive Steueroptimierung kann durch eine sorgfältige Steuerplanung, die Nutzung von steuerlichen Vergünstigungen und die Beratung durch einen Steuerexperten erreicht werden. Es ist wichtig, alle steuerlichen Vorteile zu kennen und zu nutzen, um die Steuerlast zu minimieren und dabei legal zu handeln. **
-
Wie kann ich eine Kopie meiner Steuererklärung von der Steuerverwaltung erhalten?
Du kannst eine Kopie deiner Steuererklärung von der Steuerverwaltung anfordern, indem du ein formloses Schreiben mit deinem Namen, Geburtsdatum und Steuernummer an die zuständige Behörde schickst. Alternativ kannst du auch persönlich bei der Steuerverwaltung vorbeigehen und eine Kopie anfordern. In einigen Fällen ist es auch möglich, die Steuererklärung online über das Steuerportal der Behörde herunterzuladen. **
-
Wie unterscheidet sich die Besteuerung von natürlichen Personen und Unternehmen im Steuerrecht?
Die Besteuerung von natürlichen Personen erfolgt auf Grundlage des Einkommens, während Unternehmen auf Grundlage des Gewinns besteuert werden. Natürliche Personen zahlen Einkommensteuer, während Unternehmen Gewerbesteuer und Körperschaftsteuer zahlen müssen. Zudem gibt es für Unternehmen weitere steuerliche Regelungen wie die Umsatzsteuer und die Gewerbesteuer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.