Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
Ähnliche Suchbegriffe für OHG
Top-Angebote
Produkte zum Begriff OHG:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG Sandkasten mit SonnensegelAus bunt lasiertem Holz ist dieser tolle Sandkasten (H: 20,5 cm) das Highlight im Garten! Das Sonnensegel wird an zwei Stangen gehalten und mit Bändern fixiert. So können Kinder den ganzen Tag backen, buddeln, bauen und sich im Matsch vergnügen.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Wie wird eine OHG vertreten?
Eine OHG wird durch ihre persönlich haftenden Gesellschafter vertreten. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte der OHG führen und nach außen hin vertreten. Jeder Gesellschafter hat somit die Befugnis, im Namen der OHG Verträge abzuschließen und Entscheidungen zu treffen. Die Vertretungsmacht der Gesellschafter kann jedoch durch den Gesellschaftsvertrag eingeschränkt werden. Es ist wichtig, dass alle Gesellschafter über die Handlungen ihrer Mitgesellschafter informiert sind, da sie für deren Handlungen haften. **
-
Ist eine OHG eine Kapitalgesellschaft?
Nein, eine Offene Handelsgesellschaft (OHG) ist keine Kapitalgesellschaft, sondern eine Personengesellschaft. Bei einer OHG haften die Gesellschafter persönlich, unbeschränkt und solidarisch für die Verbindlichkeiten der Gesellschaft. Im Gegensatz dazu haften bei einer Kapitalgesellschaft wie einer GmbH oder AG die Gesellschafter nur bis zur Höhe ihrer Einlage. Die OHG wird durch den Gesellschaftsvertrag geregelt und benötigt mindestens zwei Gesellschafter. Eine Kapitalgesellschaft hingegen wird durch das Gesellschaftsrecht geregelt und benötigt ein Mindestkapital zur Gründung. **
-
Wie haften ausscheidende OHG Gesellschafter?
Ausscheidende OHG Gesellschafter haften grundsätzlich weiterhin für Verbindlichkeiten, die während ihrer Mitgliedschaft entstanden sind. Sie können jedoch ihre Haftung begrenzen, indem sie eine entsprechende Vereinbarung mit den verbleibenden Gesellschaftern treffen. Zudem können sie ihre Haftung durch eine Eintragung im Handelsregister beschränken. Es ist wichtig, dass ausscheidende Gesellschafter alle offenen Verbindlichkeiten begleichen, bevor sie aus der OHG ausscheiden, um ihre Haftung zu minimieren. Letztendlich sollten sie sich rechtzeitig beraten lassen, um mögliche Haftungsrisiken zu vermeiden. **


Ist eine OHG ein Kaufmann?
Ist eine OHG ein Kaufmann? Eine Offene Handelsgesellschaft (OHG) ist grundsätzlich eine Personengesellschaft, bei der mindestens zwei natürliche oder juristische Personen gemeinsam ein Handelsgewerbe betreiben. Gemäß § 1 Abs. 1 HGB gelten alle Personengesellschaften als Kaufleute, so auch die OHG. Somit ist eine OHG rechtlich gesehen ein Kaufmann. Sie unterliegt den handelsrechtlichen Vorschriften und hat somit die gleichen Pflichten und Rechte wie ein Einzelkaufmann oder eine Kapitalgesellschaft. Die OHG ist daher im Handelsregister einzutragen und muss eine ordnungsgemäße Buchführung führen. **
Hat eine OHG einen Geschäftsführer?
Eine Offene Handelsgesellschaft (OHG) hat keinen Geschäftsführer im klassischen Sinne, wie es bei einer GmbH der Fall ist. Stattdessen sind alle Gesellschafter einer OHG persönlich und unbeschränkt für die Geschäftsführung verantwortlich. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte führen und Entscheidungen treffen. Es gibt also keine einzelne Person, die als Geschäftsführer fungiert. Jeder Gesellschafter hat das Recht, die Geschäfte der OHG zu führen und nach außen zu vertreten. **
Top-Angebote
Produkte zum Begriff OHG:
-
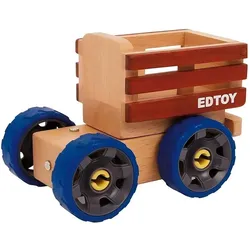
Legler OHG MultilastwagenDer Tag ist lang gewesen für Farmer Bill. Nachdem er die Kühe zur Weide gebracht hat, muss er eine Ladung Gras zum Stall bringen. Zum Glück ist sein Vieh-Laster in Sekundenschnelle umgebaut. Drehbare Magnetverschlüsse und zweiseitig nutzbare Bauteile lassen der Fantasie freien Lauf.31,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Wie wird eine OHG vertreten?
Eine OHG wird durch ihre persönlich haftenden Gesellschafter vertreten. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte der OHG führen und nach außen hin vertreten. Jeder Gesellschafter hat somit die Befugnis, im Namen der OHG Verträge abzuschließen und Entscheidungen zu treffen. Die Vertretungsmacht der Gesellschafter kann jedoch durch den Gesellschaftsvertrag eingeschränkt werden. Es ist wichtig, dass alle Gesellschafter über die Handlungen ihrer Mitgesellschafter informiert sind, da sie für deren Handlungen haften. **
Ähnliche Suchbegriffe für OHG
-
Legler OHG Sandkasten mit SonnensegelAus bunt lasiertem Holz ist dieser tolle Sandkasten (H: 20,5 cm) das Highlight im Garten! Das Sonnensegel wird an zwei Stangen gehalten und mit Bändern fixiert. So können Kinder den ganzen Tag backen, buddeln, bauen und sich im Matsch vergnügen.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG Kindertrommelhocker "Pirat" (Deutsch)Fantastisch! Ein dekorativer Hocker mit stylischen Motiven auf schwarzem Lack – aber hier steckt Musik drin! Die Holzflächen umgrenzen den Hohlkörper und lassen flinke Hände und Finger heisse Rhythmen trommeln! Eine Seite ist aus dünnerem Holz und mit vibrierenden Elementen versehen, so kommt zu dem schlagenden Takt noch der Ton einer Snarretrommel hinzu. Einfach auf dem Hocker sitzen und eine heisse Session beginnen! Inklusive Lern-CD zum Download, Handaufkleber und Trommelheft, geeignet für 6 bis 12 Jahre.83,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG, Weihnachtsbeleuchtung, Lichterbogen WinterdorfZeitloser Deko-Klassiker! Dieser grosse Weihnachtsbogen aus Holz ist nicht nur ein dekorativer Hingucker im Winterdorf-Design, er überzeugt auch mit Beleuchtung und Sound-Funktion. Für ein besonderes Weihnachts-Feeling sorgt die elektrisch betriebene Weihnachtspyramide, die sich langsam dreht. Batterien sind nicht enthalten. Eine zeitlos schöne Weihnachts- und Winterdekoration, die in der Adventszeit in keinem Haus fehlen darf.96,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine OHG eine Kapitalgesellschaft?
Nein, eine Offene Handelsgesellschaft (OHG) ist keine Kapitalgesellschaft, sondern eine Personengesellschaft. Bei einer OHG haften die Gesellschafter persönlich, unbeschränkt und solidarisch für die Verbindlichkeiten der Gesellschaft. Im Gegensatz dazu haften bei einer Kapitalgesellschaft wie einer GmbH oder AG die Gesellschafter nur bis zur Höhe ihrer Einlage. Die OHG wird durch den Gesellschaftsvertrag geregelt und benötigt mindestens zwei Gesellschafter. Eine Kapitalgesellschaft hingegen wird durch das Gesellschaftsrecht geregelt und benötigt ein Mindestkapital zur Gründung. **
-
Wie haften ausscheidende OHG Gesellschafter?
Ausscheidende OHG Gesellschafter haften grundsätzlich weiterhin für Verbindlichkeiten, die während ihrer Mitgliedschaft entstanden sind. Sie können jedoch ihre Haftung begrenzen, indem sie eine entsprechende Vereinbarung mit den verbleibenden Gesellschaftern treffen. Zudem können sie ihre Haftung durch eine Eintragung im Handelsregister beschränken. Es ist wichtig, dass ausscheidende Gesellschafter alle offenen Verbindlichkeiten begleichen, bevor sie aus der OHG ausscheiden, um ihre Haftung zu minimieren. Letztendlich sollten sie sich rechtzeitig beraten lassen, um mögliche Haftungsrisiken zu vermeiden. **
-
Ist eine OHG ein Kaufmann?
Ist eine OHG ein Kaufmann? Eine Offene Handelsgesellschaft (OHG) ist grundsätzlich eine Personengesellschaft, bei der mindestens zwei natürliche oder juristische Personen gemeinsam ein Handelsgewerbe betreiben. Gemäß § 1 Abs. 1 HGB gelten alle Personengesellschaften als Kaufleute, so auch die OHG. Somit ist eine OHG rechtlich gesehen ein Kaufmann. Sie unterliegt den handelsrechtlichen Vorschriften und hat somit die gleichen Pflichten und Rechte wie ein Einzelkaufmann oder eine Kapitalgesellschaft. Die OHG ist daher im Handelsregister einzutragen und muss eine ordnungsgemäße Buchführung führen. **
-
Hat eine OHG einen Geschäftsführer?
Eine Offene Handelsgesellschaft (OHG) hat keinen Geschäftsführer im klassischen Sinne, wie es bei einer GmbH der Fall ist. Stattdessen sind alle Gesellschafter einer OHG persönlich und unbeschränkt für die Geschäftsführung verantwortlich. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte führen und Entscheidungen treffen. Es gibt also keine einzelne Person, die als Geschäftsführer fungiert. Jeder Gesellschafter hat das Recht, die Geschäfte der OHG zu führen und nach außen zu vertreten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.