Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Wie kann die Steuerlast für kleine Unternehmen reduziert werden?
Die Steuerlast für kleine Unternehmen kann durch die Senkung des Körperschaftsteuersatzes, die Erhöhung von Freibeträgen und die Vereinfachung des Steuersystems reduziert werden. Außerdem können Steuererleichterungen für Investitionen in Innovation und Technologie sowie die Förderung von Unternehmensgründungen dazu beitragen, die Steuerlast zu verringern. Eine regelmäßige Überprüfung und Anpassung der Steuergesetze an die Bedürfnisse kleiner Unternehmen ist ebenfalls wichtig, um eine faire und angemessene Besteuerung sicherzustellen. **
Wie kann die Steuerlast für Unternehmen und Privatpersonen reduziert werden?
Die Steuerlast für Unternehmen und Privatpersonen kann durch Senkung der Steuersätze, Einführung von Steuererleichterungen und Anreizen für Investitionen reduziert werden. Eine effiziente Steuerverwaltung und -eintreibung kann ebenfalls dazu beitragen, die Steuerlast zu verringern. Die Förderung von Wirtschaftswachstum und Schaffung von Arbeitsplätzen kann langfristig zu einer Reduzierung der Steuerlast führen. **


Ähnliche Suchbegriffe für Reduziert
Top-Angebote
Produkte zum Begriff Reduziert:
-
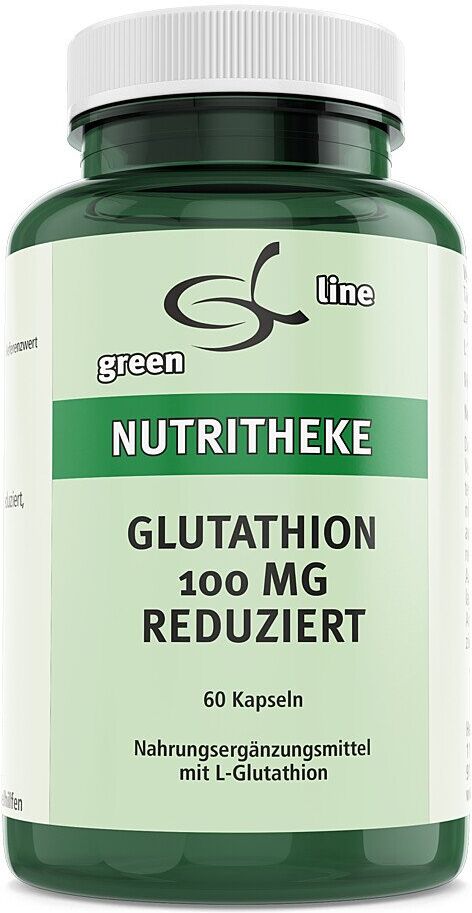
Glutathion 100mg Reduziert 120 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit der Aminosäure L-Glutathion Verwendung/Anwendung/Verzehrempfehlung: 1 Kapsel täglich mit Flüssigkeit einnehmen. Nährwertdeklaration: Inhalt pro Kapsel 100 mg Glutathion reduziert. Zutaten: Füllstoff mikrokristalline Cellulose, Glutathion reduziert, Hydroxypropylmethylcellulose. Allergene: keine Nettofüllmenge: 120 Kapseln Aufbewahrungsbedingungen: Bei Raumtemperatur trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: 11A Nutritheke GmbH Hauptstraße 3a 91341 Röttenbach Weitere Hinweise: Frei von Lactose, Gluten, Gelatine und Farbstoffen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.nutritheke.de Stand: 08/2019100,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schraubfitting T-Stück, Reduziert, RohrverbinderDetaillierte Informationen zu diesem Produkt: false Unser Schraubfitting T-Stück in reduzierter Ausführung bietet eine zuverlässige und flexible Lösung zum Verbinden von Rohrleitungen. Gefertigt aus hochwertigem Messing und konform mit der UBA-Positivliste, garantiert es eine sichere Verbindung dank zweier O-Ringe, die das Eindringen von Luftsauerstoff verhindern. Die dvgw-zertifizierte Ausführung ermöglicht den Einsatz in Trinkwasserinstallationen, Heizungsanbindungen und Druckluftsystemen. Dank der einfachen Montage ohne spezielles Presswerkzeug sparen Sie Zeit und Kosten. Mit einer Dauerbelastbarkeit von 10 bar, 70°C und einer Lebensdauer von 50 Jahren überzeugt dieses Fitting durch Langlebigkeit und Zuverlässigkeit. Ideal auch für den Anschluss von Rohren unterschiedlicher Durchmesser (32 x 3, 16 x 2, 32 x 3), bietet es vielseitige Anwendungsmöglichkeiten. Entdecken Sie diese wirtschaftliche Alternative zu herkömmlichen Presssystemen und schaffen Sie sichere, dichte Verbindungen in Ihrem Installationsprojekt. Bestellen Sie jetzt und profitieren Sie von einer qualitativ hochwertigen, einfach zu installierenden Lösung, die Ihre Rohrinstallationen optimal unterstützt.20,99 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter




-
Wie kann die Steuerlast durch steuerliche Optimierungsstrategien effektiv reduziert werden?
Die Steuerlast kann durch legale Steuervermeidungsstrategien wie die Nutzung von Steuervorteilen, Abschreibungen und Steuerfreibeträgen reduziert werden. Eine sorgfältige Steuerplanung und -beratung kann helfen, die Steuerlast zu minimieren, indem man alle legalen Möglichkeiten ausschöpft. Es ist wichtig, sich dabei an die geltenden Gesetze zu halten und keine illegalen Steuerhinterziehungsmethoden zu verwenden. **
-
Wie kann die Steuerlast für Unternehmen und Privatpersonen effektiv reduziert werden?
Die Steuerlast für Unternehmen und Privatpersonen kann effektiv reduziert werden, indem Steuerschlupflöcher geschlossen und Steuervergünstigungen abgebaut werden. Eine Vereinfachung des Steuersystems und die Einführung von niedrigeren Steuersätzen können ebenfalls dazu beitragen, die Steuerlast zu verringern. Eine stärkere Bekämpfung von Steuerhinterziehung und -vermeidung kann zusätzlich dazu beitragen, die Steuereinnahmen zu erhöhen und somit die Steuerlast für alle zu senken. **
-
Wie kann die Steuerlast auf Einkommen und Vermögen effektiv reduziert werden?
Die Steuerlast auf Einkommen und Vermögen kann effektiv reduziert werden, indem Steuerfreibeträge und -abzüge genutzt werden. Außerdem können legale Steuerschlupflöcher und -optimierungen genutzt werden. Eine weitere Möglichkeit ist die Verlagerung von Vermögen in steuergünstige Länder oder die Nutzung von Steueroasen. **
-
Wie kann die Steuerlast für Unternehmen effektiv reduziert werden, um die Wettbewerbsfähigkeit zu erhöhen?
Die Steuerlast für Unternehmen kann effektiv reduziert werden, indem Steuersätze gesenkt oder Steuervergünstigungen eingeführt werden. Eine Vereinfachung des Steuersystems und die Bekämpfung von Steuerhinterziehung können ebenfalls dazu beitragen, die Wettbewerbsfähigkeit zu erhöhen. Investitionen in Infrastruktur und Bildung können langfristig dazu beitragen, die Steuerlast für Unternehmen zu senken und die Wettbewerbsfähigkeit zu stärken. **
Wie kann die Steuerlast für Unternehmen effektiv reduziert werden, ohne gegen gesetzliche Bestimmungen zu verstoßen?
Die Steuerlast für Unternehmen kann effektiv reduziert werden, indem legale Steuervergünstigungen und -anreize genutzt werden. Eine sorgfältige Steuerplanung und -optimierung kann ebenfalls helfen, die Steuerlast zu minimieren. Es ist wichtig, alle steuerlichen Vorschriften und Gesetze einzuhalten, um keine rechtlichen Probleme zu riskieren. **
Wie kann die Steuerlast für Unternehmen und Privatpersonen reduziert werden, ohne gegen Gesetze zu verstoßen?
Die Steuerlast kann für Unternehmen und Privatpersonen durch legale Steueroptimierungsmöglichkeiten wie Abschreibungen, Steuerfreibeträge und Steuervergünstigungen reduziert werden. Eine sorgfältige Steuerplanung, die alle legalen Möglichkeiten nutzt, kann dabei helfen, die Steuerlast zu minimieren. Es ist wichtig, sich dabei an die geltenden Steuergesetze zu halten und keine illegalen Steuerpraktiken anzuwenden. **
Top-Angebote
Produkte zum Begriff Reduziert:
-
Henco Kupplung reduziert PVDF 32x20PVDF-Pressfittings in Kombination mit Mehrschichtverbundrohren: ein völlig korrosionsfreies System. Die Kunststoffpressfittings werden im Spritzgussverfahren aus PVDF (Polyvinylidenfluorid) hergestellt. EigenschaftenÄußerst druck- und temperaturbeständigHervorragende mechanische FestigkeitEnorme Flexibilität: ermöglicht Biegung bis zu 10°Perfekt für Wasser und Lebensmittel geeignetExtrem hohe chemische und KorrosionsbeständigkeitVerlegung in Beton ist möglich ohne zusätzliche SchutzmaßnahmenSpezifikationenMax. Arbeitsdruck: 10 barWerkstoff des Anschlusses 1: Polyvinylidenfluorid (PVDF)Rohraußendurchmesser Anschluss 1: 32 mmKonturcode Verbindung 1: BELänge Anschluss 1: 51,5 mmWerkstoff des Anschlusses 2: Polyvinylidenfluorid (PVDF)Rohraußendurchmesser Anschluss 2: 20 mmKonturcode Verbindung 2: THLänge Anschluss 2: 51,5 mmArbeitslänge Anschluss 2: 24,5 mmForm: geradeMaterial Dichtung: Ethylen-Propylen-Dien-Kautschuk (EPDM)Zeta-Wert: 0,69Mit Entleerungsventil: NeinNettogewicht (Kg): 0,0758DimensionUnitCode: MMTmaximaler Flüssigkeitsbetriebsdruck: 10AnwendungenTrinkwasserHeizungDruckluftKühlungDemineralisiertes WasserSanitärLösungenGebäudeinstallationIndustrieTiefbauSchiffbau8,21 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Henco Kupplung reduziert PVDF 32x26PVDF-Pressfittings in Kombination mit Mehrschichtverbundrohren: ein völlig korrosionsfreies System. Die Kunststoffpressfittings werden im Spritzgussverfahren aus PVDF (Polyvinylidenfluorid) hergestellt. Eigenschaften Äußerst druck- und temperaturbeständig Hervorragende mechanische Festigkeit Enorme Flexibilität: ermöglicht Biegung bis zu 10° Perfekt für Wasser und Lebensmittel geeignet Extrem hohe chemische und Korrosionsbeständigkeit Verlegung in Beton ist möglich ohne zusätzliche SchutzmaßnahmenSpezifikationen Max. Arbeitsdruck: 10 bar Werkstoff des Anschlusses 1: Polyvinylidenfluorid (PVDF) Rohraußendurchmesser Anschluss 1: 32 mm Konturcode Verbindung 1: BE Länge Anschluss 1: 51 mm Werkstoff des Anschlusses 2: Polyvinylidenfluorid (PVDF) Rohraußendurchmesser Anschluss 2: 26 mm Konturcode Verbindung 2: TH Länge Anschluss 2: 51 mm Arbeitslänge Anschluss 2: 24 mm Form: gerade Material Dichtung: Ethylen-Propylen-Dien-Kautschuk (EPDM) Zeta-Wert: 0,6 Mit Entleerungsventil: Nein Nettogewicht (Kg): 0,0898 DimensionUnitCode: MMT maximaler Flüssigkeitsbetriebsdruck: 10Anwendungen Trinkwasser Heizung Druckluft Kühlung Demineralisiertes Wasser SanitärLösungen Gebäudeinstallation Industrie Tiefbau Schiffbau6,60 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Glutathion 100mg Reduziert 120 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit der Aminosäure L-Glutathion Verwendung/Anwendung/Verzehrempfehlung: 1 Kapsel täglich mit Flüssigkeit einnehmen. Nährwertdeklaration: Inhalt pro Kapsel 100 mg Glutathion reduziert. Zutaten: Füllstoff mikrokristalline Cellulose, Glutathion reduziert, Hydroxypropylmethylcellulose. Allergene: keine Nettofüllmenge: 120 Kapseln Aufbewahrungsbedingungen: Bei Raumtemperatur trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: 11A Nutritheke GmbH Hauptstraße 3a 91341 Röttenbach Weitere Hinweise: Frei von Lactose, Gluten, Gelatine und Farbstoffen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.nutritheke.de Stand: 08/2019100,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Steuerlast für kleine Unternehmen reduziert werden?
Die Steuerlast für kleine Unternehmen kann durch die Senkung des Körperschaftsteuersatzes, die Erhöhung von Freibeträgen und die Vereinfachung des Steuersystems reduziert werden. Außerdem können Steuererleichterungen für Investitionen in Innovation und Technologie sowie die Förderung von Unternehmensgründungen dazu beitragen, die Steuerlast zu verringern. Eine regelmäßige Überprüfung und Anpassung der Steuergesetze an die Bedürfnisse kleiner Unternehmen ist ebenfalls wichtig, um eine faire und angemessene Besteuerung sicherzustellen. **
-
Wie kann die Steuerlast für Unternehmen und Privatpersonen reduziert werden?
Die Steuerlast für Unternehmen und Privatpersonen kann durch Senkung der Steuersätze, Einführung von Steuererleichterungen und Anreizen für Investitionen reduziert werden. Eine effiziente Steuerverwaltung und -eintreibung kann ebenfalls dazu beitragen, die Steuerlast zu verringern. Die Förderung von Wirtschaftswachstum und Schaffung von Arbeitsplätzen kann langfristig zu einer Reduzierung der Steuerlast führen. **
-
Wie kann die Steuerlast durch steuerliche Optimierungsstrategien effektiv reduziert werden?
Die Steuerlast kann durch legale Steuervermeidungsstrategien wie die Nutzung von Steuervorteilen, Abschreibungen und Steuerfreibeträgen reduziert werden. Eine sorgfältige Steuerplanung und -beratung kann helfen, die Steuerlast zu minimieren, indem man alle legalen Möglichkeiten ausschöpft. Es ist wichtig, sich dabei an die geltenden Gesetze zu halten und keine illegalen Steuerhinterziehungsmethoden zu verwenden. **
-
Wie kann die Steuerlast für Unternehmen und Privatpersonen effektiv reduziert werden?
Die Steuerlast für Unternehmen und Privatpersonen kann effektiv reduziert werden, indem Steuerschlupflöcher geschlossen und Steuervergünstigungen abgebaut werden. Eine Vereinfachung des Steuersystems und die Einführung von niedrigeren Steuersätzen können ebenfalls dazu beitragen, die Steuerlast zu verringern. Eine stärkere Bekämpfung von Steuerhinterziehung und -vermeidung kann zusätzlich dazu beitragen, die Steuereinnahmen zu erhöhen und somit die Steuerlast für alle zu senken. **
Ähnliche Suchbegriffe für Reduziert
-
Schraubfitting T-Stück, Reduziert, RohrverbinderDetaillierte Informationen zu diesem Produkt: false Unser Schraubfitting T-Stück in reduzierter Ausführung bietet eine zuverlässige und flexible Lösung zum Verbinden von Rohrleitungen. Gefertigt aus hochwertigem Messing und konform mit der UBA-Positivliste, garantiert es eine sichere Verbindung dank zweier O-Ringe, die das Eindringen von Luftsauerstoff verhindern. Die dvgw-zertifizierte Ausführung ermöglicht den Einsatz in Trinkwasserinstallationen, Heizungsanbindungen und Druckluftsystemen. Dank der einfachen Montage ohne spezielles Presswerkzeug sparen Sie Zeit und Kosten. Mit einer Dauerbelastbarkeit von 10 bar, 70°C und einer Lebensdauer von 50 Jahren überzeugt dieses Fitting durch Langlebigkeit und Zuverlässigkeit. Ideal auch für den Anschluss von Rohren unterschiedlicher Durchmesser (32 x 3, 16 x 2, 32 x 3), bietet es vielseitige Anwendungsmöglichkeiten. Entdecken Sie diese wirtschaftliche Alternative zu herkömmlichen Presssystemen und schaffen Sie sichere, dichte Verbindungen in Ihrem Installationsprojekt. Bestellen Sie jetzt und profitieren Sie von einer qualitativ hochwertigen, einfach zu installierenden Lösung, die Ihre Rohrinstallationen optimal unterstützt.20,99 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Steuerlast auf Einkommen und Vermögen effektiv reduziert werden?
Die Steuerlast auf Einkommen und Vermögen kann effektiv reduziert werden, indem Steuerfreibeträge und -abzüge genutzt werden. Außerdem können legale Steuerschlupflöcher und -optimierungen genutzt werden. Eine weitere Möglichkeit ist die Verlagerung von Vermögen in steuergünstige Länder oder die Nutzung von Steueroasen. **
-
Wie kann die Steuerlast für Unternehmen effektiv reduziert werden, um die Wettbewerbsfähigkeit zu erhöhen?
Die Steuerlast für Unternehmen kann effektiv reduziert werden, indem Steuersätze gesenkt oder Steuervergünstigungen eingeführt werden. Eine Vereinfachung des Steuersystems und die Bekämpfung von Steuerhinterziehung können ebenfalls dazu beitragen, die Wettbewerbsfähigkeit zu erhöhen. Investitionen in Infrastruktur und Bildung können langfristig dazu beitragen, die Steuerlast für Unternehmen zu senken und die Wettbewerbsfähigkeit zu stärken. **
-
Wie kann die Steuerlast für Unternehmen effektiv reduziert werden, ohne gegen gesetzliche Bestimmungen zu verstoßen?
Die Steuerlast für Unternehmen kann effektiv reduziert werden, indem legale Steuervergünstigungen und -anreize genutzt werden. Eine sorgfältige Steuerplanung und -optimierung kann ebenfalls helfen, die Steuerlast zu minimieren. Es ist wichtig, alle steuerlichen Vorschriften und Gesetze einzuhalten, um keine rechtlichen Probleme zu riskieren. **
-
Wie kann die Steuerlast für Unternehmen und Privatpersonen reduziert werden, ohne gegen Gesetze zu verstoßen?
Die Steuerlast kann für Unternehmen und Privatpersonen durch legale Steueroptimierungsmöglichkeiten wie Abschreibungen, Steuerfreibeträge und Steuervergünstigungen reduziert werden. Eine sorgfältige Steuerplanung, die alle legalen Möglichkeiten nutzt, kann dabei helfen, die Steuerlast zu minimieren. Es ist wichtig, sich dabei an die geltenden Steuergesetze zu halten und keine illegalen Steuerpraktiken anzuwenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.