Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Was sind fixe Stückkosten?
Was sind fixe Stückkosten? Fixe Stückkosten sind Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Das bedeutet, dass sich die Kosten pro Stück nicht ändern, egal ob 100 oder 1000 Einheiten produziert werden. Fixe Stückkosten umfassen beispielsweise Mietkosten für Produktionsanlagen, Versicherungsprämien oder Gehälter von Mitarbeitern, die nicht direkt von der Produktionsmenge abhängen. Unternehmen müssen diese fixen Stückkosten berücksichtigen, um den Gesamtkosten pro Einheit zu ermitteln und fundierte Entscheidungen über Preise und Produktionsmengen zu treffen. **
Sind Verwaltungskosten fixe Kosten?
Sind Verwaltungskosten fixe Kosten? Verwaltungskosten sind in der Regel als fixe Kosten anzusehen, da sie unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Beispiele für Verwaltungskosten sind Gehälter von Verwaltungsmitarbeitern, Mietkosten für Büroräume oder Büromaterial. Diese Kosten bleiben in der Regel konstant, auch wenn sich die Produktions- oder Verkaufsmenge ändert. Allerdings können Verwaltungskosten auch variabel sein, wenn sie beispielsweise aufgrund von Projekten oder temporären Aufgaben schwanken. Insgesamt sind Verwaltungskosten jedoch in den meisten Fällen fixe Kosten. **


Ähnliche Suchbegriffe für Fixe
Top-Angebote
Produkte zum Begriff Fixe:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
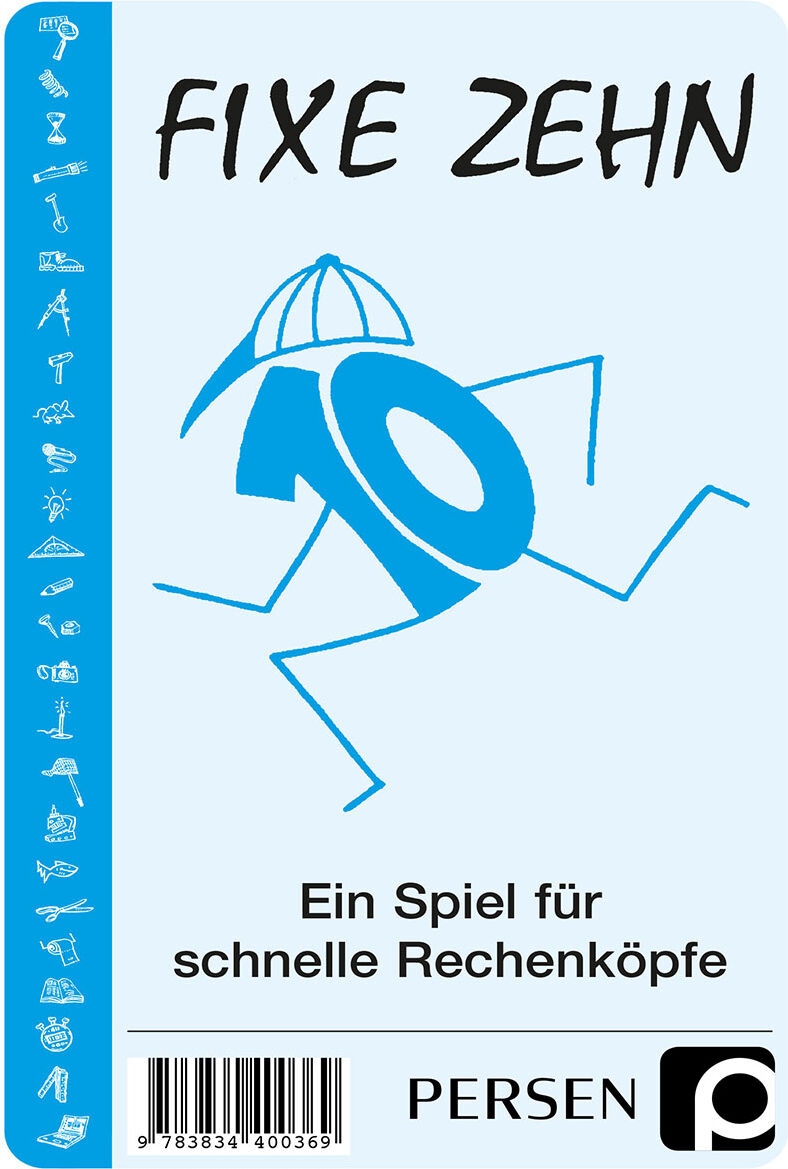
Persen Verlag Fixe ZehnMöglichst rasch die Summe der 3 Zahlen im Kopf ausrechnen, oder: Trios bilden und vieles mehr. Ein Spiel für schnelle Rechenköpfe.ProduktdetailsAddition im ZwanzigerraumSelbstkontrolle der Spieler durch Lösung auf der Rückseite7,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Sind Personalkosten fixe Kosten?
Sind Personalkosten fixe Kosten? Personalkosten können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. Fixe Personalkosten beziehen sich auf Gehälter und Löhne, die unabhängig von der Produktionsmenge oder dem Umsatz des Unternehmens sind. Variable Personalkosten hingegen können sich je nach Produktionsmenge oder Umsatz ändern, wie z.B. Überstunden oder Leistungsprämien. Daher ist es wichtig, die Art der Personalkosten zu berücksichtigen, um festzustellen, ob sie fixe oder variable Kosten sind. **
-
Was sind fixe Einzelkosten?
Fixe Einzelkosten sind Kosten, die unabhängig von der produzierten Menge oder dem Umsatz eines Unternehmens anfallen. Sie bleiben konstant, egal ob das Unternehmen mehr oder weniger produziert. Beispiele für fixe Einzelkosten sind Mietkosten für Räumlichkeiten, Gehälter für festangestellte Mitarbeiter oder Versicherungsprämien. **
-
Was sind fixe Kosten Beispiele?
Was sind fixe Kosten Beispiele? Fixe Kosten sind Ausgaben, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens konstant bleiben. Beispiele für fixe Kosten sind Mietkosten für Geschäftsräume, Gehälter der festangestellten Mitarbeiter, Versicherungsprämien, Abonnements für Software oder Dienstleistungen und Abschreibungen auf Anlagevermögen. Diese Kosten fallen regelmäßig an und müssen unabhhängig von der aktuellen Geschäftstätigkeit des Unternehmens gedeckt werden. Fixe Kosten können einen erheblichen Anteil der Gesamtkosten eines Unternehmens ausmachen und sollten bei der Budgetplanung berücksichtigt werden. **
-
Wie berechnet man fixe Kosten?
Um fixe Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die unabhängig von der Produktionsmenge konstant bleiben. Dazu gehören beispielsweise Mietkosten, Versicherungen oder Gehälter. Diese fixen Kosten können dann einfach addiert werden, um den Gesamtbetrag der fixen Kosten zu ermitteln. Es ist wichtig, die fixen Kosten von den variablen Kosten zu unterscheiden, die sich mit der Produktionsmenge ändern. Die Kenntnis der fixen Kosten ist entscheidend für die Berechnung des Break-even-Punkts und die Festlegung von Verkaufspreisen. **

Sind Gemeinkosten immer fixe Kosten?
Sind Gemeinkosten immer fixe Kosten? Nein, Gemeinkosten sind nicht immer fixe Kosten. Gemeinkosten können sowohl fixe als auch variable Kosten sein, abhängig davon, wie sie sich im Verhältnis zur Produktionsmenge verhalten. Fixe Gemeinkosten bleiben unabhängig von der Produktionsmenge konstant, während variable Gemeinkosten mit der Produktionsmenge schwanken. Es ist wichtig, zwischen fixen und variablen Gemeinkosten zu unterscheiden, um die Gesamtkostenstruktur eines Unternehmens besser zu verstehen und fundierte Entscheidungen zu treffen. **
Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
Top-Angebote
Produkte zum Begriff Fixe:
-
Fixe, KlettergriffeDas Kinder Klettergriffe Set AEIOU von Fixe bietet eine kreative und spielerische Möglichkeit, die motorischen Fähigkeiten von Kindern zu fördern. Die Klettergriffe in Form der Buchstaben A, E, I, O und U sind speziell für junge Kletterer konzipiert und eignen sich hervorragend für den Einsatz in Spielbereichen oder Kletterwänden. Hergestellt aus robustem Polyurethan, sind diese Griffe sowohl langlebig als auch sicher für Kinder ab 3 Jahren. Das Set ist ideal für Einsteiger und bietet eine ansprechende Möglichkeit, das Klettern zu erlernen und gleichzeitig das Alphabet spielerisch zu entdecken. Die Verwendung von Klettergriffen kann nicht nur die körperliche Fitness unterstützen, sondern auch das Selbstvertrauen und die Koordination der Kinder stärken. - Gestaltet in Form der Buchstaben A, E, I, O und U - Hergestellt aus strapazierfähigem Polyurethan - Geeignet für Kinder ab 3 Jahren - Fördert motorische Fähigkeiten und Selbstvertrauen.47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fixe, Zubehör KletternDer Parabolt von Fixe ist eine hochwertige Bohrhakenlasche, die speziell für den Einsatz im Klettersport konzipiert wurde. Hergestellt aus robustem Edelstahl 316L, bietet dieser Komplettanker sowohl im Innen- als auch im Aussenbereich eine zuverlässige Lösung für die Befestigung. Mit einer Länge und Breite von jeweils 70 Millimetern und einem Gewicht von nur 0,051 Kilogramm ist der Parabolt leicht und dennoch stabil genug, um den Anforderungen des Kletterns gerecht zu werden. Die graue Farbgebung aus Stahl verleiht dem Produkt eine ansprechende Optik, die sich harmonisch in verschiedene Umgebungen einfügt. Die Verwendung von hochwertigen Materialien sorgt für eine lange Lebensdauer und Widerstandsfähigkeit gegen Witterungseinflüsse, was den Parabolt zu einer idealen Wahl für Kletterer macht, die Wert auf Sicherheit und Qualität legen. Ob für den persönlichen Gebrauch oder in professionellen Kletteranlagen, dieser Bohrhaken ist eine zuverlässige Ergänzung für jedes Kletterzubehör.49,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind fixe Stückkosten?
Was sind fixe Stückkosten? Fixe Stückkosten sind Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Das bedeutet, dass sich die Kosten pro Stück nicht ändern, egal ob 100 oder 1000 Einheiten produziert werden. Fixe Stückkosten umfassen beispielsweise Mietkosten für Produktionsanlagen, Versicherungsprämien oder Gehälter von Mitarbeitern, die nicht direkt von der Produktionsmenge abhängen. Unternehmen müssen diese fixen Stückkosten berücksichtigen, um den Gesamtkosten pro Einheit zu ermitteln und fundierte Entscheidungen über Preise und Produktionsmengen zu treffen. **
-
Sind Verwaltungskosten fixe Kosten?
Sind Verwaltungskosten fixe Kosten? Verwaltungskosten sind in der Regel als fixe Kosten anzusehen, da sie unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Beispiele für Verwaltungskosten sind Gehälter von Verwaltungsmitarbeitern, Mietkosten für Büroräume oder Büromaterial. Diese Kosten bleiben in der Regel konstant, auch wenn sich die Produktions- oder Verkaufsmenge ändert. Allerdings können Verwaltungskosten auch variabel sein, wenn sie beispielsweise aufgrund von Projekten oder temporären Aufgaben schwanken. Insgesamt sind Verwaltungskosten jedoch in den meisten Fällen fixe Kosten. **
-
Sind Personalkosten fixe Kosten?
Sind Personalkosten fixe Kosten? Personalkosten können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. Fixe Personalkosten beziehen sich auf Gehälter und Löhne, die unabhängig von der Produktionsmenge oder dem Umsatz des Unternehmens sind. Variable Personalkosten hingegen können sich je nach Produktionsmenge oder Umsatz ändern, wie z.B. Überstunden oder Leistungsprämien. Daher ist es wichtig, die Art der Personalkosten zu berücksichtigen, um festzustellen, ob sie fixe oder variable Kosten sind. **
-
Was sind fixe Einzelkosten?
Fixe Einzelkosten sind Kosten, die unabhängig von der produzierten Menge oder dem Umsatz eines Unternehmens anfallen. Sie bleiben konstant, egal ob das Unternehmen mehr oder weniger produziert. Beispiele für fixe Einzelkosten sind Mietkosten für Räumlichkeiten, Gehälter für festangestellte Mitarbeiter oder Versicherungsprämien. **
Ähnliche Suchbegriffe für Fixe
-
Persen Verlag Fixe ZehnMöglichst rasch die Summe der 3 Zahlen im Kopf ausrechnen, oder: Trios bilden und vieles mehr. Ein Spiel für schnelle Rechenköpfe.ProduktdetailsAddition im ZwanzigerraumSelbstkontrolle der Spieler durch Lösung auf der Rückseite7,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric 5583010 Thorsman, Fixe Konsole TTA-KV15 FIXE KONSOLE 15MM - 10 StückThorsman, Fixe Konsole TTA-KV15 FIXE KONSOLE 15MM. Fixierte Wandhalterung für die Wandmontage von Installationskanälen. Material: Aluminium, unbehandelt.21,21 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Was sind fixe Kosten Beispiele?
Was sind fixe Kosten Beispiele? Fixe Kosten sind Ausgaben, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens konstant bleiben. Beispiele für fixe Kosten sind Mietkosten für Geschäftsräume, Gehälter der festangestellten Mitarbeiter, Versicherungsprämien, Abonnements für Software oder Dienstleistungen und Abschreibungen auf Anlagevermögen. Diese Kosten fallen regelmäßig an und müssen unabhhängig von der aktuellen Geschäftstätigkeit des Unternehmens gedeckt werden. Fixe Kosten können einen erheblichen Anteil der Gesamtkosten eines Unternehmens ausmachen und sollten bei der Budgetplanung berücksichtigt werden. **
-
Wie berechnet man fixe Kosten?
Um fixe Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die unabhängig von der Produktionsmenge konstant bleiben. Dazu gehören beispielsweise Mietkosten, Versicherungen oder Gehälter. Diese fixen Kosten können dann einfach addiert werden, um den Gesamtbetrag der fixen Kosten zu ermitteln. Es ist wichtig, die fixen Kosten von den variablen Kosten zu unterscheiden, die sich mit der Produktionsmenge ändern. Die Kenntnis der fixen Kosten ist entscheidend für die Berechnung des Break-even-Punkts und die Festlegung von Verkaufspreisen. **
-
Sind Gemeinkosten immer fixe Kosten?
Sind Gemeinkosten immer fixe Kosten? Nein, Gemeinkosten sind nicht immer fixe Kosten. Gemeinkosten können sowohl fixe als auch variable Kosten sein, abhängig davon, wie sie sich im Verhältnis zur Produktionsmenge verhalten. Fixe Gemeinkosten bleiben unabhängig von der Produktionsmenge konstant, während variable Gemeinkosten mit der Produktionsmenge schwanken. Es ist wichtig, zwischen fixen und variablen Gemeinkosten zu unterscheiden, um die Gesamtkostenstruktur eines Unternehmens besser zu verstehen und fundierte Entscheidungen zu treffen. **
-
Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.