Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Woran erkenne ich, dass ich Aufwendungen für Handelsware buchen muss, statt nur Handelsware?
Aufwendungen für Handelswaren werden gebucht, wenn zusätzliche Kosten im Zusammenhang mit dem Erwerb oder der Lagerung von Handelswaren anfallen, wie zum Beispiel Transportkosten, Lagerhaltungskosten oder Verpackungskosten. Handelswaren hingegen werden gebucht, wenn sie zum Verkauf bestimmt sind und noch nicht verkauft wurden. **
Was versteht man unter Handelsware?
Was versteht man unter Handelsware? Handelsware bezeichnet Waren, die von Unternehmen gekauft oder hergestellt werden, um sie weiterzuverkaufen. Diese Waren dienen also dem Zweck des Handels und werden nicht für den eigenen Verbrauch verwendet. Handelsware kann eine Vielzahl von Produkten umfassen, von Lebensmitteln über Kleidung bis hin zu Elektronik. Unternehmen, die Handelswaren anbieten, sind in der Regel darauf spezialisiert, diese Waren zu beschaffen, zu lagern und an Kunden zu verkaufen. In der Buchhaltung werden Handelswaren als Teil des Umlaufvermögens betrachtet. **

Ähnliche Suchbegriffe für Handelsware
Top-Angebote
Produkte zum Begriff Handelsware:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man Handelsware einfach erklären?
Handelsware bezieht sich auf Waren, die zum Verkauf bestimmt sind. Es handelt sich um Produkte oder Güter, die von Unternehmen produziert oder eingekauft werden, um sie an Kunden zu verkaufen. Handelswaren können sowohl physische Produkte wie Kleidung oder Elektronik als auch digitale Produkte wie Software oder Musik sein. **
-
Was sind die Bestandteile, die den Wert einer Handelsware beeinflussen können? Welche Faktoren bestimmen den Preis einer Handelsware?
Die Bestandteile, die den Wert einer Handelsware beeinflussen können, sind Angebot und Nachfrage, Produktqualität und -merkmale sowie Markttrends und Wettbewerb. Der Preis einer Handelsware wird hauptsächlich durch die Kosten der Produktion, den Marktwert, die Währungsschwankungen und die politische Lage beeinflusst. Letztendlich wird der Preis einer Handelsware durch das Zusammenspiel dieser Faktoren bestimmt. **
-
In welchen Branchen und Märkten wird das Konzept der Handelsware angewendet und wie unterscheidet sich die Handelsware in verschiedenen Wirtschaftszweigen?
Das Konzept der Handelsware wird in einer Vielzahl von Branchen und Märkten angewendet, darunter Einzelhandel, Großhandel, E-Commerce, Rohstoffhandel und Finanzmärkte. In jedem Wirtschaftszweig unterscheidet sich die Handelsware je nach den spezifischen Produkten oder Dienstleistungen, die gehandelt werden, sowie den Marktbedingungen und regulatorischen Anforderungen. Zum Beispiel kann sich die Handelsware im Einzelhandel auf physische Produkte wie Kleidung und Elektronik beziehen, während sie im Finanzmarkt auf Wertpapiere und Derivate angewendet wird. **
-
Was sind die gängigsten Produktkategorien, die unter den Begriff Handelsware fallen?
Die gängigsten Produktkategorien, die unter den Begriff Handelsware fallen, sind Kleidung, Elektronik und Haushaltswaren. Diese Produkte werden in der Regel in großen Mengen hergestellt und über Einzelhandelsgeschäfte verkauft. Handelswaren können auch Lebensmittel, Kosmetik und Bücher umfassen. **
Was sind die verschiedenen Kriterien, die eine Handelsware für den Handel qualifizieren?
Die verschiedenen Kriterien, die eine Handelsware für den Handel qualifizieren, sind die Nachfrage nach dem Produkt, die Verfügbarkeit des Produkts, sowie die Rentabilität des Handels mit dem Produkt. Weitere wichtige Faktoren sind die Qualität, der Preis und die Wettbewerbssituation auf dem Markt. Letztendlich muss eine Handelsware einen Mehrwert für den Händler bieten, um für den Handel qualifiziert zu sein. **
Welche Kriterien muss eine Handelsware erfüllen, um erfolgreich auf dem Markt verkauft zu werden?
Eine Handelsware muss eine hohe Qualität aufweisen, um die Bedürfnisse der Kunden zu erfüllen. Sie sollte einen wettbewerbsfähigen Preis haben, um attraktiv für Käufer zu sein. Zudem ist eine effektive Vermarktung und Distribution entscheidend, um die Ware erfolgreich auf dem Markt zu platzieren. **
Top-Angebote
Produkte zum Begriff Handelsware:
-
Playmobil® Color Handelsware 71514Bring Farbe Ins Spiel Mit Playmobil Color! Im Hundesalon Werden Die Vierbeiner So Richtig Umsorgt Und Ihr Flauschiges Fell Gebürstet Und Gewaschen. Gestalte Den Hund Und Die Einrichtung Des Salons Mit Den Enthaltenen Stiften So, Wie Du Möchtest. Die...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran erkenne ich, dass ich Aufwendungen für Handelsware buchen muss, statt nur Handelsware?
Aufwendungen für Handelswaren werden gebucht, wenn zusätzliche Kosten im Zusammenhang mit dem Erwerb oder der Lagerung von Handelswaren anfallen, wie zum Beispiel Transportkosten, Lagerhaltungskosten oder Verpackungskosten. Handelswaren hingegen werden gebucht, wenn sie zum Verkauf bestimmt sind und noch nicht verkauft wurden. **
-
Was versteht man unter Handelsware?
Was versteht man unter Handelsware? Handelsware bezeichnet Waren, die von Unternehmen gekauft oder hergestellt werden, um sie weiterzuverkaufen. Diese Waren dienen also dem Zweck des Handels und werden nicht für den eigenen Verbrauch verwendet. Handelsware kann eine Vielzahl von Produkten umfassen, von Lebensmitteln über Kleidung bis hin zu Elektronik. Unternehmen, die Handelswaren anbieten, sind in der Regel darauf spezialisiert, diese Waren zu beschaffen, zu lagern und an Kunden zu verkaufen. In der Buchhaltung werden Handelswaren als Teil des Umlaufvermögens betrachtet. **
-
Wie kann man Handelsware einfach erklären?
Handelsware bezieht sich auf Waren, die zum Verkauf bestimmt sind. Es handelt sich um Produkte oder Güter, die von Unternehmen produziert oder eingekauft werden, um sie an Kunden zu verkaufen. Handelswaren können sowohl physische Produkte wie Kleidung oder Elektronik als auch digitale Produkte wie Software oder Musik sein. **
-
Was sind die Bestandteile, die den Wert einer Handelsware beeinflussen können? Welche Faktoren bestimmen den Preis einer Handelsware?
Die Bestandteile, die den Wert einer Handelsware beeinflussen können, sind Angebot und Nachfrage, Produktqualität und -merkmale sowie Markttrends und Wettbewerb. Der Preis einer Handelsware wird hauptsächlich durch die Kosten der Produktion, den Marktwert, die Währungsschwankungen und die politische Lage beeinflusst. Letztendlich wird der Preis einer Handelsware durch das Zusammenspiel dieser Faktoren bestimmt. **
Ähnliche Suchbegriffe für Handelsware
-
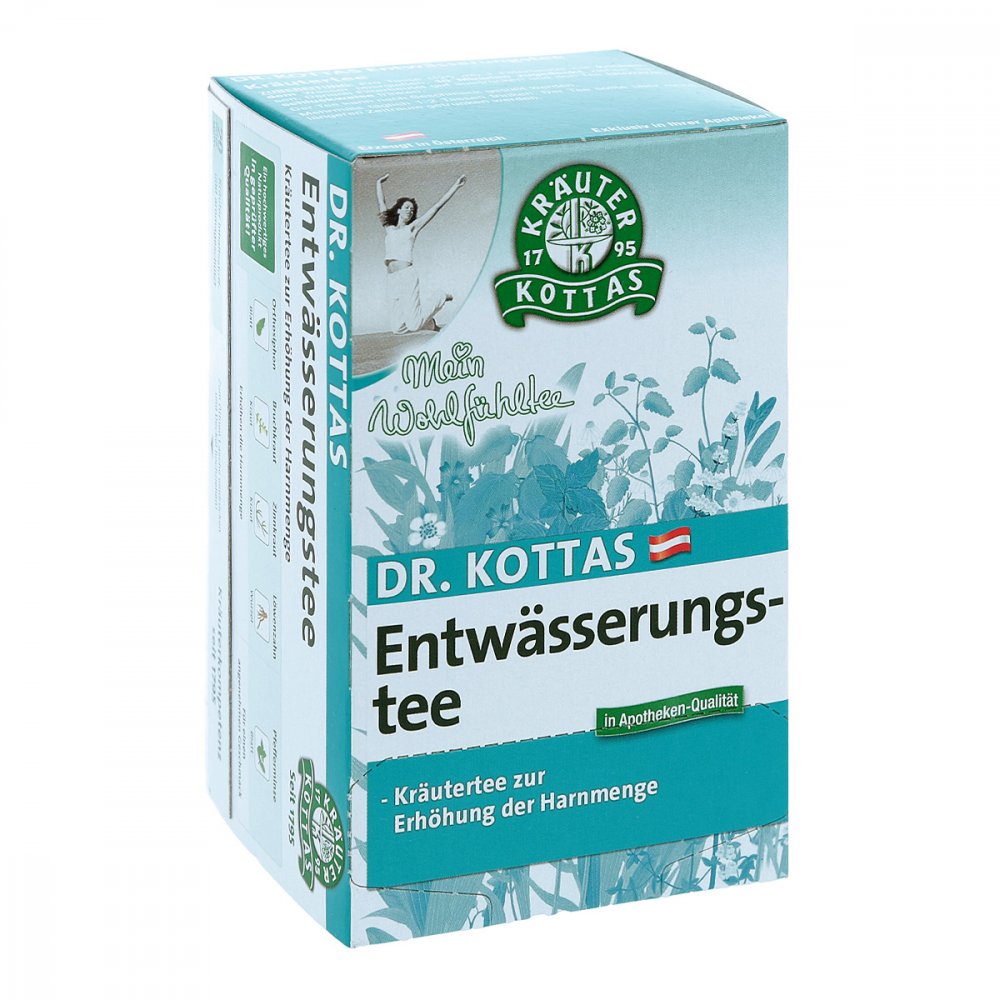
Hecht Pharma GmbH GB - Handelsware DR. KOTTAS Entwässerungstee, Filterbeutel 09919650Anwendungsgebiet von DR. KOTTAS Entwässerungstee, FilterbeutelDR. KOTTAS Entwässerungstee, Filterbeutel ist ein Kräutertee zur Erhöhung der Harnmenge. Die in DR. KOTTAS Entwässerungstee, Filterbeutel enthaltenen Kräuter unterstützen die Ausscheidungsfunktion, sie führen zu einer Erhöhung der Harnmenge.Wirkstoffe / Inhaltsstoffe / Zutaten1 Stück DR. KOTTAS Entwässerungstee, Filterbeutel enthält: Löwenzahnwurzel, Zinnkraut, Orthosiphonblätter, Bruchkraut, Pfefferminzblätter in ApothekenqualitätGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungPro Tasse (125 ml) 1 Filterbeutel mit kochendem Wasser übergießen, 10 Minuten zugedeckt ziehen lassen. Danach Filterbeutel gut ausdrücken und den Tee lauwarm, schluckweise trinken. Weitere Informationen zur Anwendung von DR. KOTTAS Entwässerungstee, Filterbeutel können Sie dem Beipackzettel entnehmen. PatientenhinweiseInformationen zu möglichen Nebenwirkungen können Sie dem Beipackzettel entnehmen. DR. KOTTAS Entwässerungstee, Filterbeutel können in Ihrer Versandapotheke apodiscounter erworben werden.5,26 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
In welchen Branchen und Märkten wird das Konzept der Handelsware angewendet und wie unterscheidet sich die Handelsware in verschiedenen Wirtschaftszweigen?
Das Konzept der Handelsware wird in einer Vielzahl von Branchen und Märkten angewendet, darunter Einzelhandel, Großhandel, E-Commerce, Rohstoffhandel und Finanzmärkte. In jedem Wirtschaftszweig unterscheidet sich die Handelsware je nach den spezifischen Produkten oder Dienstleistungen, die gehandelt werden, sowie den Marktbedingungen und regulatorischen Anforderungen. Zum Beispiel kann sich die Handelsware im Einzelhandel auf physische Produkte wie Kleidung und Elektronik beziehen, während sie im Finanzmarkt auf Wertpapiere und Derivate angewendet wird. **
-
Was sind die gängigsten Produktkategorien, die unter den Begriff Handelsware fallen?
Die gängigsten Produktkategorien, die unter den Begriff Handelsware fallen, sind Kleidung, Elektronik und Haushaltswaren. Diese Produkte werden in der Regel in großen Mengen hergestellt und über Einzelhandelsgeschäfte verkauft. Handelswaren können auch Lebensmittel, Kosmetik und Bücher umfassen. **
-
Was sind die verschiedenen Kriterien, die eine Handelsware für den Handel qualifizieren?
Die verschiedenen Kriterien, die eine Handelsware für den Handel qualifizieren, sind die Nachfrage nach dem Produkt, die Verfügbarkeit des Produkts, sowie die Rentabilität des Handels mit dem Produkt. Weitere wichtige Faktoren sind die Qualität, der Preis und die Wettbewerbssituation auf dem Markt. Letztendlich muss eine Handelsware einen Mehrwert für den Händler bieten, um für den Handel qualifiziert zu sein. **
-
Welche Kriterien muss eine Handelsware erfüllen, um erfolgreich auf dem Markt verkauft zu werden?
Eine Handelsware muss eine hohe Qualität aufweisen, um die Bedürfnisse der Kunden zu erfüllen. Sie sollte einen wettbewerbsfähigen Preis haben, um attraktiv für Käufer zu sein. Zudem ist eine effektive Vermarktung und Distribution entscheidend, um die Ware erfolgreich auf dem Markt zu platzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.