Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
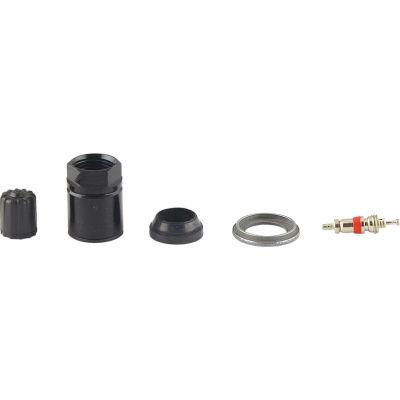
Wie funktioniert Reifendruck Kontrollsystem?
Das Reifendruck-Kontrollsystem (RDKS) überwacht den Luftdruck in den Reifen eines Fahrzeugs. Es gibt zwei Arten von RDKS: direkte und indirekte Systeme. Bei direkten Systemen sind Sensoren in jedem Reifen installiert, die den Druck messen und an das Steuergerät des Fahrzeugs senden. Indirekte Systeme nutzen die ABS-Sensoren, um den Reifendruck anhand der Raddrehungen zu berechnen. Wenn der Reifendruck unter einen bestimmten Wert fällt, wird der Fahrer durch eine Warnleuchte im Armaturenbrett informiert. Dadurch wird die Sicherheit erhöht, der Reifenverschleiß reduziert und der Kraftstoffverbrauch optimiert. **
Können Ventilkappen als Reifendruck-Kontrollsystem verwendet werden?
Nein, Ventilkappen können nicht als eigenständiges Reifendruck-Kontrollsystem verwendet werden. Ventilkappen dienen lediglich dazu, das Ventil vor Schmutz und Feuchtigkeit zu schützen. Ein Reifendruck-Kontrollsystem hingegen besteht aus Sensoren, die den Reifendruck überwachen und dem Fahrer anzeigen, wenn der Druck zu niedrig ist. **

Ähnliche Suchbegriffe für Kontrollsystem
Top-Angebote
Produkte zum Begriff Kontrollsystem:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Inwiefern hilft das Kontrollsystem in China, die Kriminalität zu verringern?
Das Kontrollsystem in China, insbesondere das Überwachungssystem mit Gesichtserkennungstechnologie, hat dazu beigetragen, die Kriminalitätsrate zu verringern. Die ständige Überwachung und das schnelle Erkennen von verdächtigem Verhalten ermöglichen es den Behörden, schnell zu handeln und potenzielle Straftaten zu verhindern. Darüber hinaus schreckt das Wissen um die umfassende Überwachung potenzielle Täter ab, was zu einer Abschreckungswirkung führen kann. **
-
Was sind die wichtigsten Kriterien für ein effektives Kontrollsystem in einem Unternehmen?
Die wichtigsten Kriterien für ein effektives Kontrollsystem in einem Unternehmen sind klare Ziele und Kennzahlen, regelmäßige Überprüfung und Berichterstattung sowie eine klare Verantwortlichkeiten und Kommunikation innerhalb des Unternehmens. Ein effektives Kontrollsystem sollte außerdem flexibel genug sein, um sich den sich ändernden Bedingungen anzupassen und sollte auch die Einhaltung von gesetzlichen Vorschriften sicherstellen. Letztendlich sollte ein effektives Kontrollsystem dazu beitragen, Risiken zu minimieren, Effizienz zu steigern und die Erreichung der Unternehmensziele zu unterstützen. **
-
Wie können Unternehmen ein effektives Kontrollsystem implementieren, um Risiken und Fehler zu minimieren? Welche Rolle spielt ein Kontrollsystem bei der Gewährleistung der Einhaltung von Vorschriften und Richtlinien in Organisationen?
Unternehmen können ein effektives Kontrollsystem implementieren, indem sie klare Richtlinien und Verantwortlichkeiten festlegen, regelmäßige Überprüfungen durchführen und Schulungen für Mitarbeiter anbieten. Ein Kontrollsystem spielt eine wichtige Rolle bei der Gewährleistung der Einhaltung von Vorschriften und Richtlinien, indem es sicherstellt, dass Prozesse und Verfahren ordnungsgemäß befolgt werden und potenzielle Risiken frühzeitig erkannt werden können. Durch die Implementierung eines Kontrollsystems können Unternehmen ihre Compliance verbessern, Reputationsschäden vermeiden und langfristigen Erfolg sicherstellen. **
-
Wie kann ein effektives Kontrollsystem in Unternehmen etabliert werden, um Betrug und Missbrauch zu verhindern?
Ein effektives Kontrollsystem kann durch klare Richtlinien und Prozesse etabliert werden, die regelmäßig überprüft und aktualisiert werden. Es ist wichtig, eine klare Trennung von Aufgaben und Verantwortlichkeiten zu schaffen, um potenzielle Konflikte zu vermeiden. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend für den Erfolg des Kontrollsystems. **
Wie kann ein effektives Kontrollsystem in Unternehmen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften in den Bereichen Finanzen, Datenschutz und Arbeitsplatzsicherheit zu gewährleisten?
Ein effektives Kontrollsystem kann implementiert werden, indem klare Richtlinien und Vorschriften für Finanzen, Datenschutz und Arbeitsplatzsicherheit festgelegt werden. Diese Richtlinien sollten regelmäßig überprüft und aktualisiert werden, um sicherzustellen, dass sie den aktuellen gesetzlichen Anforderungen entsprechen. Zudem ist es wichtig, dass das Management und die Mitarbeiter regelmäßig geschult werden, um die Einhaltung der Richtlinien zu gewährleisten. Schließlich sollten interne Kontrollen und Audits regelmäßig durchgeführt werden, um sicherzustellen, dass die Richtlinien und Vorschriften eingehalten werden. **
Wie kann ein effektives Kontrollsystem in Unternehmen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften in den Bereichen Finanzen, Produktion und Personalwesen zu gewährleisten?
Ein effektives Kontrollsystem in Unternehmen kann implementiert werden, indem klare Richtlinien und Vorschriften für Finanzen, Produktion und Personalwesen festgelegt werden. Diese Richtlinien sollten regelmäßig überprüft und aktualisiert werden, um sicherzustellen, dass sie den aktuellen gesetzlichen Anforderungen entsprechen. Zudem ist es wichtig, dass das Management und die Mitarbeiter regelmäßig geschult werden, um die Einhaltung der Richtlinien zu gewährleisten. Schließlich sollte es auch Mechanismen zur Überwachung und Berichterstattung geben, um potenzielle Verstöße frühzeitig zu erkennen und zu beheben. **
Top-Angebote
Produkte zum Begriff Kontrollsystem:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Reifendruck Kontrollsystem?
Das Reifendruck-Kontrollsystem (RDKS) überwacht den Luftdruck in den Reifen eines Fahrzeugs. Es gibt zwei Arten von RDKS: direkte und indirekte Systeme. Bei direkten Systemen sind Sensoren in jedem Reifen installiert, die den Druck messen und an das Steuergerät des Fahrzeugs senden. Indirekte Systeme nutzen die ABS-Sensoren, um den Reifendruck anhand der Raddrehungen zu berechnen. Wenn der Reifendruck unter einen bestimmten Wert fällt, wird der Fahrer durch eine Warnleuchte im Armaturenbrett informiert. Dadurch wird die Sicherheit erhöht, der Reifenverschleiß reduziert und der Kraftstoffverbrauch optimiert. **
-
Können Ventilkappen als Reifendruck-Kontrollsystem verwendet werden?
Nein, Ventilkappen können nicht als eigenständiges Reifendruck-Kontrollsystem verwendet werden. Ventilkappen dienen lediglich dazu, das Ventil vor Schmutz und Feuchtigkeit zu schützen. Ein Reifendruck-Kontrollsystem hingegen besteht aus Sensoren, die den Reifendruck überwachen und dem Fahrer anzeigen, wenn der Druck zu niedrig ist. **
-
Inwiefern hilft das Kontrollsystem in China, die Kriminalität zu verringern?
Das Kontrollsystem in China, insbesondere das Überwachungssystem mit Gesichtserkennungstechnologie, hat dazu beigetragen, die Kriminalitätsrate zu verringern. Die ständige Überwachung und das schnelle Erkennen von verdächtigem Verhalten ermöglichen es den Behörden, schnell zu handeln und potenzielle Straftaten zu verhindern. Darüber hinaus schreckt das Wissen um die umfassende Überwachung potenzielle Täter ab, was zu einer Abschreckungswirkung führen kann. **
-
Was sind die wichtigsten Kriterien für ein effektives Kontrollsystem in einem Unternehmen?
Die wichtigsten Kriterien für ein effektives Kontrollsystem in einem Unternehmen sind klare Ziele und Kennzahlen, regelmäßige Überprüfung und Berichterstattung sowie eine klare Verantwortlichkeiten und Kommunikation innerhalb des Unternehmens. Ein effektives Kontrollsystem sollte außerdem flexibel genug sein, um sich den sich ändernden Bedingungen anzupassen und sollte auch die Einhaltung von gesetzlichen Vorschriften sicherstellen. Letztendlich sollte ein effektives Kontrollsystem dazu beitragen, Risiken zu minimieren, Effizienz zu steigern und die Erreichung der Unternehmensziele zu unterstützen. **
Ähnliche Suchbegriffe für Kontrollsystem
-
Wie können Unternehmen ein effektives Kontrollsystem implementieren, um Risiken und Fehler zu minimieren? Welche Rolle spielt ein Kontrollsystem bei der Gewährleistung der Einhaltung von Vorschriften und Richtlinien in Organisationen?
Unternehmen können ein effektives Kontrollsystem implementieren, indem sie klare Richtlinien und Verantwortlichkeiten festlegen, regelmäßige Überprüfungen durchführen und Schulungen für Mitarbeiter anbieten. Ein Kontrollsystem spielt eine wichtige Rolle bei der Gewährleistung der Einhaltung von Vorschriften und Richtlinien, indem es sicherstellt, dass Prozesse und Verfahren ordnungsgemäß befolgt werden und potenzielle Risiken frühzeitig erkannt werden können. Durch die Implementierung eines Kontrollsystems können Unternehmen ihre Compliance verbessern, Reputationsschäden vermeiden und langfristigen Erfolg sicherstellen. **
-
Wie kann ein effektives Kontrollsystem in Unternehmen etabliert werden, um Betrug und Missbrauch zu verhindern?
Ein effektives Kontrollsystem kann durch klare Richtlinien und Prozesse etabliert werden, die regelmäßig überprüft und aktualisiert werden. Es ist wichtig, eine klare Trennung von Aufgaben und Verantwortlichkeiten zu schaffen, um potenzielle Konflikte zu vermeiden. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend für den Erfolg des Kontrollsystems. **
-
Wie kann ein effektives Kontrollsystem in Unternehmen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften in den Bereichen Finanzen, Datenschutz und Arbeitsplatzsicherheit zu gewährleisten?
Ein effektives Kontrollsystem kann implementiert werden, indem klare Richtlinien und Vorschriften für Finanzen, Datenschutz und Arbeitsplatzsicherheit festgelegt werden. Diese Richtlinien sollten regelmäßig überprüft und aktualisiert werden, um sicherzustellen, dass sie den aktuellen gesetzlichen Anforderungen entsprechen. Zudem ist es wichtig, dass das Management und die Mitarbeiter regelmäßig geschult werden, um die Einhaltung der Richtlinien zu gewährleisten. Schließlich sollten interne Kontrollen und Audits regelmäßig durchgeführt werden, um sicherzustellen, dass die Richtlinien und Vorschriften eingehalten werden. **
-
Wie kann ein effektives Kontrollsystem in Unternehmen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften in den Bereichen Finanzen, Produktion und Personalwesen zu gewährleisten?
Ein effektives Kontrollsystem in Unternehmen kann implementiert werden, indem klare Richtlinien und Vorschriften für Finanzen, Produktion und Personalwesen festgelegt werden. Diese Richtlinien sollten regelmäßig überprüft und aktualisiert werden, um sicherzustellen, dass sie den aktuellen gesetzlichen Anforderungen entsprechen. Zudem ist es wichtig, dass das Management und die Mitarbeiter regelmäßig geschult werden, um die Einhaltung der Richtlinien zu gewährleisten. Schließlich sollte es auch Mechanismen zur Überwachung und Berichterstattung geben, um potenzielle Verstöße frühzeitig zu erkennen und zu beheben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.