Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Was ist ein Multiplexer?
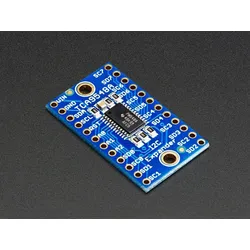
Ein Multiplexer ist ein elektronisches Bauteil oder eine Schaltung, das/die mehrere Eingangssignale auf einen einzigen Ausgang zusammenführt. Es wird verwendet, um Daten oder Signale von verschiedenen Quellen zu kombinieren und an eine gemeinsame Leitung oder einen gemeinsamen Speicher weiterzuleiten. Der Multiplexer wählt dabei aus den verschiedenen Eingangssignalen dasjenige aus, das an den Ausgang weitergeleitet wird, basierend auf einem Steuersignal. **
Was ist ein Arduino Ground Multiplexer?
Ein Arduino Ground Multiplexer ist ein Bauteil oder Modul, das verwendet wird, um mehrere Ground-Verbindungen (Masseverbindungen) zu einem einzigen Punkt zu leiten. Dies ermöglicht es, verschiedene Komponenten oder Sensoren mit einem gemeinsamen Ground-Anschluss an einen Arduino-Mikrocontroller anzuschließen. Dies kann hilfreich sein, um Verbindungsprobleme zu vermeiden und die Verkabelung zu vereinfachen. **
Ähnliche Suchbegriffe für Multiplexer
Top-Angebote
Produkte zum Begriff Multiplexer:
-
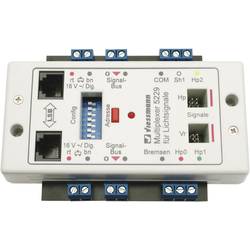
Viessmann Doppel-Multiplexer 52292 FertiSteuermodul mit integriertem Digitaldecoder (MM, DCC) für zwei Viessmann- Signale mit Multiplex- Technologie z.B. Ks-Signale (404x) und Standard- Lichtsignale (4720 - 4730). Das Modul steuert zwei unabhängige Hauptsignale (auch Hp/Vr-Kombinationen) und erkennt die angeschlossenen Signale automatisch. Dieses Modul ist die ideale Steuerung für die Signalbrücke 4750 - alle montierten Signale kontrolliert das Modul zuverlässig. Das Modul verfügt über Tasten-Stellpulte 5545, 5546 und 5547, über Gleiskontakte und durch digitale Schaltbefehle. Der SpeedBus ermöglicht den komfortablen Anschluss an den Commander mit automatischer Anmeldung. Das Modul entspricht 5229, jedoch ohne Signalbus. Der Signalanschluss erfolgt über eine einzige Steckverbindung. Weicher Lichtwechsel zwischen den Signalbildern. Taster für Adresseinstellung und DIP-Schalter zur Konfiguration, LED zur Statusanzeige.78,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie entwirft man Schaltnetze für Multiplexer?
Um ein Schaltnetzwerk für einen Multiplexer zu entwerfen, muss man zunächst die Anzahl der Eingänge und Ausgänge des Multiplexers kennen. Dann kann man eine Wahrheitstabelle erstellen, um die gewünschte Funktion des Multiplexers zu definieren. Anhand dieser Wahrheitstabelle kann man dann ein Schaltnetzwerk entwerfen, indem man die entsprechenden logischen Gatter und Verbindungen verwendet, um die gewünschte Funktion zu implementieren. **
-
Wie kann man legal und effektiv die Steuerlast durch Steueroptimierung reduzieren?
Man kann die Steuerlast legal reduzieren, indem man alle steuerlichen Möglichkeiten ausnutzt, wie z.B. Freibeträge, Abschreibungen und steueroptimierte Anlagen. Zudem sollte man regelmäßig prüfen, ob man von steuerlichen Änderungen oder neuen Gesetzen profitieren kann. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die individuell besten Strategien zur Steueroptimierung zu entwickeln. **
-
Wie kann ich meine Steuererklärung effizient an die Steuerverwaltung übermitteln?
Die Steuererklärung kann online über das Elster-Portal der Finanzverwaltung eingereicht werden. Alle benötigten Unterlagen sollten vorab bereitgelegt und geordnet werden, um den Prozess zu beschleunigen. Bei Unklarheiten oder Fragen kann man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie kann ich meine Steuererklärung elektronisch bei der Steuerverwaltung einreichen?
1. Du kannst deine Steuererklärung elektronisch über das Elster-Portal der Finanzverwaltung einreichen. 2. Dafür musst du dich mit deiner Steuernummer und einem Zertifikat anmelden. 3. Nach dem Ausfüllen der Formulare kannst du deine Steuererklärung online abschicken. **

Welche Ausnahmen gelten im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen?
Es gibt verschiedene Ausnahmen im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen, wie zum Beispiel der Sparer-Pauschbetrag, der Freistellungsauftrag und die Abgeltungsteuer. Zudem können bestimmte Kapitalerträge wie zum Beispiel Dividenden oder Kursgewinne steuerfrei sein, wenn sie unter bestimmte Voraussetzungen fallen. Es ist wichtig, sich über die individuellen Regelungen und Ausnahmen im deutschen Steuerrecht zu informieren, um Steuervorteile optimal nutzen zu können. **
Wie kann man legal seine Steuerlast minimieren und dabei Steueroptimierung effektiv gestalten?
Man kann seine Steuerlast legal minimieren, indem man alle steuerlichen Möglichkeiten und Freibeträge nutzt, die einem zur Verfügung stehen. Eine effektive Steueroptimierung kann durch eine sorgfältige Steuerplanung, die Nutzung von steuerlichen Vergünstigungen und die Beratung durch einen Steuerexperten erreicht werden. Es ist wichtig, alle steuerlichen Vorteile zu kennen und zu nutzen, um die Steuerlast zu minimieren und dabei legal zu handeln. **
Top-Angebote
Produkte zum Begriff Multiplexer:
-
Viessmann Modelltechnik 5229 Multiplexer FertigbausteinSteuermodul mit integriertem Digitaldecoder (Märklin-Motorola, NMRA-DCC) für zwei Viessmann-Signale mit Multiplex-Technologie z. B. Ks-Signale (404x) und die Standard-Lichtsignale (4720 - 4730). Das Modul erkennt die angeschlossenen Signale automatisch. Es verfügt über Viessmann Signalbus, Viessmann SpeedBus und ist ansteuerbar über Tasten-Stellpulte 5545, 5546 und 5547, über Gleiskontakte und durch digitale Schaltbefehle. Der Viessmann SpeedBus ermöglicht den komfortablen Anschluss an den Commander mit automatischer Anmeldung. Das Modul 5229 ist im gleichen Umfang ausgerüstet und konfigurierbar wie Modul 5224. Mit dem ansteckbaren Zugbeeinflussungsrelais 5228 kann das Modul die Züge automatisch anhalten. Das kann entweder durch Ausschalten des Fahrstroms vor dem Signal erfolgen oder bei Digitalsystemen noch vorbildgerechter durch Umschalten auf das Bremsmodul 5232 (für Märklin-Motorola) oder einen Bremsgenerator (für NMRA-DCC).Sowohl bei der Steuerung über Tastenstellpulte als auch über Kontaktgleise sorgt die Logik im Signalmodul dafür, dass bei der gleichzeitigen Betätigung mehrerer Tasten die rote Taste immer gewinnt. Der Signalanschluss erfolgt über eine einzige Steckverbindung. Weicher Lichtwechsel zwischen den Signalbildern. Taster für Adresseinstellung und DIP-Schalter zur Konfiguration, LED zur Statusanzeige.65,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Viessmann Doppel-Multiplexer 52292 FertiSteuermodul mit integriertem Digitaldecoder (MM, DCC) für zwei Viessmann- Signale mit Multiplex- Technologie z.B. Ks-Signale (404x) und Standard- Lichtsignale (4720 - 4730). Das Modul steuert zwei unabhängige Hauptsignale (auch Hp/Vr-Kombinationen) und erkennt die angeschlossenen Signale automatisch. Dieses Modul ist die ideale Steuerung für die Signalbrücke 4750 - alle montierten Signale kontrolliert das Modul zuverlässig. Das Modul verfügt über Tasten-Stellpulte 5545, 5546 und 5547, über Gleiskontakte und durch digitale Schaltbefehle. Der SpeedBus ermöglicht den komfortablen Anschluss an den Commander mit automatischer Anmeldung. Das Modul entspricht 5229, jedoch ohne Signalbus. Der Signalanschluss erfolgt über eine einzige Steckverbindung. Weicher Lichtwechsel zwischen den Signalbildern. Taster für Adresseinstellung und DIP-Schalter zur Konfiguration, LED zur Statusanzeige.78,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Multiplexer?
Ein Multiplexer ist ein elektronisches Bauteil oder eine Schaltung, das/die mehrere Eingangssignale auf einen einzigen Ausgang zusammenführt. Es wird verwendet, um Daten oder Signale von verschiedenen Quellen zu kombinieren und an eine gemeinsame Leitung oder einen gemeinsamen Speicher weiterzuleiten. Der Multiplexer wählt dabei aus den verschiedenen Eingangssignalen dasjenige aus, das an den Ausgang weitergeleitet wird, basierend auf einem Steuersignal. **
-
Was ist ein Arduino Ground Multiplexer?
Ein Arduino Ground Multiplexer ist ein Bauteil oder Modul, das verwendet wird, um mehrere Ground-Verbindungen (Masseverbindungen) zu einem einzigen Punkt zu leiten. Dies ermöglicht es, verschiedene Komponenten oder Sensoren mit einem gemeinsamen Ground-Anschluss an einen Arduino-Mikrocontroller anzuschließen. Dies kann hilfreich sein, um Verbindungsprobleme zu vermeiden und die Verkabelung zu vereinfachen. **
-
Wie entwirft man Schaltnetze für Multiplexer?
Um ein Schaltnetzwerk für einen Multiplexer zu entwerfen, muss man zunächst die Anzahl der Eingänge und Ausgänge des Multiplexers kennen. Dann kann man eine Wahrheitstabelle erstellen, um die gewünschte Funktion des Multiplexers zu definieren. Anhand dieser Wahrheitstabelle kann man dann ein Schaltnetzwerk entwerfen, indem man die entsprechenden logischen Gatter und Verbindungen verwendet, um die gewünschte Funktion zu implementieren. **
-
Wie kann man legal und effektiv die Steuerlast durch Steueroptimierung reduzieren?
Man kann die Steuerlast legal reduzieren, indem man alle steuerlichen Möglichkeiten ausnutzt, wie z.B. Freibeträge, Abschreibungen und steueroptimierte Anlagen. Zudem sollte man regelmäßig prüfen, ob man von steuerlichen Änderungen oder neuen Gesetzen profitieren kann. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die individuell besten Strategien zur Steueroptimierung zu entwickeln. **
Ähnliche Suchbegriffe für Multiplexer
-
Actisense NMEA 0183 Multiplexer - PRO-MUX-2Actisense NMEA 0183 Multiplexer - PRO-MUX-2 8 OPTO-isolierte NMEA 0183 Eingänge (Listener), 6 ISO-Drive NMEA 0183 Ausgänge (Talker), Serial Port, Ethernet port. leistungsstarkes Routing. Der PRO-MUX-2 ist ein intelligenter NMEA-Multiplexer, der in einem robusten Edelstahlgehäuse untergebracht ist und eine Isolierung aller Ein- und Ausgänge bietet. Mit acht NMEA 0183-Eingängen, sechs NMEA 0183-Ausgängen, einem bidirektionalen seriellen Anschluss und einem Ethernet-Anschluss ist der PRO-MUX-2 die perfekte Lösung für größere Freizeit- oder Handelsschiffe und eine großartige Ergänzung für Systeme, die eine höhere Anzahl von Geräten erfordern. Für spezielle, vom Benutzer gewünschte Konfigurationen können Sie den "Benutzerkonfigurationsmodus" wählen, indem Sie die Moduseingänge offen lassen. Das webbasierte Konfigurationstool ermöglicht die vollständige Anpassung des PRO-MUX-2 und ist mit...859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
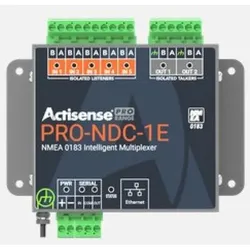
Actisense NMEA 0183 Multiplexer - PRO-NDC-1EActisense NMEA 0183 Multiplexer - PRO-NDC-1E 5 OPTO-isolierte NMEA 0183 Eingänge (Listener), 2 ISO-Drive NMEA 0183 Ausgänge (Talker), Serial Port, Ethernet port, leistungsstarkes Routing PRO-NDC-1E NMEA 0183 INTELLIGENTER MULTIPLEXER Der Actisense NMEA 0183 Multiplexer (PRO-NDC-1E) ist eine typgeprüfte, intelligente und robuste Plattform, die viele Probleme mit der Interkonnektivität löst. Der PRO-NDC-1E ist zuverlässig, robust und bietet standardmäßig eine branchenführende Isolierung an allen Eingängen und Ausgängen, so dass die angeschlossenen Geräte gefährliche Erdschleifen vermeiden - die häufigste Ursache für Produktausfälle in NMEA 0183-Netzwerken. Die fünf NMEA 0183-Eingänge können auf einen der beiden NMEA 0183-Ausgänge geleitet werden, so dass ein hochgradig anpassungsfähiges Netzwerk entsteht. Ein bidirektionaler serieller Anschluss ermöglicht die Kommunikation zwischen dem...499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Steuererklärung effizient an die Steuerverwaltung übermitteln?
Die Steuererklärung kann online über das Elster-Portal der Finanzverwaltung eingereicht werden. Alle benötigten Unterlagen sollten vorab bereitgelegt und geordnet werden, um den Prozess zu beschleunigen. Bei Unklarheiten oder Fragen kann man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie kann ich meine Steuererklärung elektronisch bei der Steuerverwaltung einreichen?
1. Du kannst deine Steuererklärung elektronisch über das Elster-Portal der Finanzverwaltung einreichen. 2. Dafür musst du dich mit deiner Steuernummer und einem Zertifikat anmelden. 3. Nach dem Ausfüllen der Formulare kannst du deine Steuererklärung online abschicken. **
-
Welche Ausnahmen gelten im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen?
Es gibt verschiedene Ausnahmen im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen, wie zum Beispiel der Sparer-Pauschbetrag, der Freistellungsauftrag und die Abgeltungsteuer. Zudem können bestimmte Kapitalerträge wie zum Beispiel Dividenden oder Kursgewinne steuerfrei sein, wenn sie unter bestimmte Voraussetzungen fallen. Es ist wichtig, sich über die individuellen Regelungen und Ausnahmen im deutschen Steuerrecht zu informieren, um Steuervorteile optimal nutzen zu können. **
-
Wie kann man legal seine Steuerlast minimieren und dabei Steueroptimierung effektiv gestalten?
Man kann seine Steuerlast legal minimieren, indem man alle steuerlichen Möglichkeiten und Freibeträge nutzt, die einem zur Verfügung stehen. Eine effektive Steueroptimierung kann durch eine sorgfältige Steuerplanung, die Nutzung von steuerlichen Vergünstigungen und die Beratung durch einen Steuerexperten erreicht werden. Es ist wichtig, alle steuerlichen Vorteile zu kennen und zu nutzen, um die Steuerlast zu minimieren und dabei legal zu handeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.