Domain steuerertrag.de kaufen?
Wir ziehen mit dem Projekt
steuerertrag.de um.
Sind Sie am Kauf der Domain
steuerertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerertrag.de kaufen?
Wie viele Seitenflächen hat ein Oktaeder?
Ein Oktaeder hat insgesamt 8 Seitenflächen. Jede Seite ist ein gleichseitiges Dreieck, sodass das Oktaeder aus insgesamt 8 gleichseitigen Dreiecken besteht. Diese Seitenflächen treffen sich an den Ecken des Oktaeders, wo jeweils drei Seitenflächen zusammentreffen. Insgesamt hat ein Oktaeder also 8 Seitenflächen, 12 Kanten und 6 Ecken. Wie kann ich Ihnen sonst behilflich sein? **
Wie berechnet man den Neigungswinkel der Seitenflächen?
Um den Neigungswinkel der Seitenflächen zu berechnen, benötigt man die Länge der Seitenkanten und die Höhe des Körpers. Der Neigungswinkel kann dann mit Hilfe des Tangens berechnet werden, indem man die Höhe durch die Länge der Seitenkante teilt und den Arkustangens des Ergebnisses nimmt. **


Ähnliche Suchbegriffe für Seitenflächen
Top-Angebote
Produkte zum Begriff Seitenflächen:
-
Steuerpflicht und Werbungskosten: Besteuerung von Seeleuten im internationalen Schiffsverkehr 2012, Taschenbuch von Rüdiger Urbahns, GRIN,Steuerpflicht Und Werbungskosten: Besteuerung Von Seeleuten Im Internationalen Schiffsverkehr 2012, Taschenbuch Von Rüdiger Urbahns, Grin, 978-3-656-22267-5, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
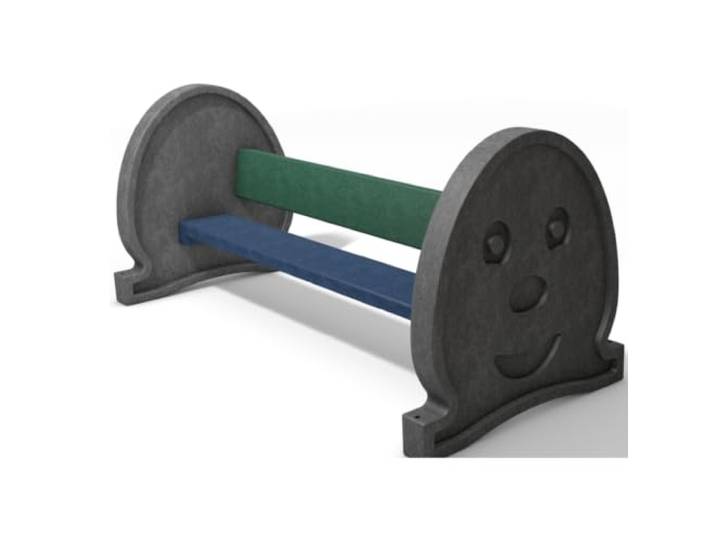
hanit® Kinderbank PIPPOLINO grau-blau-grün 150 x 68 x 70 cm Sitzhöhe 25/34cm Sitztiefe 19cm Kinderbank mit bemalbaren Seitenflächen aus 100% recyceltem Kunststoffhanit® Kinderbank PIPPOLINO grau-blau-grün 150 x 68 x 70 cm Sitzhöhe 25/34cm Sitztiefe 19cm Kinderbank mit bemalbaren Seitenflächen aus 100% recyceltem Kunststoff. Langlebige Kinderbank aus robusten Recycling Kunststoff hanit. Wetterfest und verottungsresistent, ideal für Kindergärten, Spielplätze und Parks. Sie können die Sitzhöhe auf 25cm bzw. 34cm anpassen. Pflegeleichte Kinderbank, benötigt keinerlei Wartung wie Streichen, Ölen, Lackieren oder Schleifen. Die Einlagerung im Winter entfällt. Keine Gesundheitsgefährdung durch Schadstoffe oder Verletzungsgefahr durch Splitter. Die Unbedenklichkeit der PIPPOLINO Kinderbank wurde nach DIN EN 71-3 (Spielplatzverordnung) bestätigt. Die Kinderbank Pippolino wird als Bausatz geliefert. Eine Montageanleitung in deutscher Sprache liegt bei. Versand per Spedition. Aufgrund der aktuellen weltweiten Rohstoff-Situation kann es zu erheblichen Lieferverzögerungen kommen. Für weitere Informationen zum nationalen und internationalen Versand kontaktieren Sie bitte unseren Kundenservice. Die Kinderbank Pippolino verbindet Funktionalität mit Kreativität. Die Seitenflächen können ganz einfach mit Kreide bemalt werden und dank der höhenverstellbaren Sitzfläche kann sie flexibel an die Größe der Kinder angepasst werden. Farbe:Grau-grün-blau474,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viele komplett rote Seitenflächen kann der große Würfel haben?
Der große Würfel kann maximal drei komplett rote Seitenflächen haben. Jede Seite des Würfels hat eine gegenüberliegende Seite, die immer die gleiche Farbe hat. Da es sechs Seiten gibt, können höchstens drei davon komplett rot sein. **
-
Wie viele Ecken hat ein Prisma mit 20 Seitenflächen und 1000 Ecken?
Ein Prisma mit 20 Seitenflächen hat insgesamt 2 * 20 = 40 Kanten. Da jede Ecke von drei Kanten umgeben ist, gibt es insgesamt 40 / 3 = 13,33... Ecken. Da eine Ecke nicht in Bruchteilen existieren kann, muss das Prisma 14 Ecken haben. **
-
Sind die Seitenflächen des Würfelkörpers rechteckig? Wenn ja, warum? Und wenn nein, wieso?
Ja, die Seitenflächen des Würfelkörpers sind rechteckig. Ein Würfel besteht aus sechs quadratischen Seitenflächen, die alle gleich lang sind. Da ein Quadrat ein spezieller Fall eines Rechtecks ist, sind die Seitenflächen des Würfels rechteckig. **
-
Was sind die Maße für die Seitenflächen eines Kegelstumpfs und wie kann man diese berechnen?
Die Maße der Seitenflächen eines Kegelstumpfs sind der Mantel und die Deckfläche. Der Mantel kann mit der Formel M = π(r1 + r2) * s berechnet werden, wobei r1 und r2 die Radien der beiden Kreise sind und s die Mantellinie ist. Die Deckfläche kann mit der Formel D = π(r1^2 + r2^2) berechnet werden. **
Wie groß ist der Abstand eines Punktes in der Pyramide zur Grundfläche und den Seitenflächen?
Der Abstand eines Punktes in der Pyramide zur Grundfläche ist die Höhe der Pyramide. Der Abstand zu den Seitenflächen hängt von der Position des Punktes ab, da die Seitenflächen schräg sind. Es ist jedoch möglich, den Abstand zu einer bestimmten Seitenfläche zu berechnen, indem man den Punkt mit der entsprechenden Seitenfläche verbindet und den Abstand entlang dieser Verbindung misst. **
Wie kann man legal und effektiv die Steuerlast durch Steueroptimierung reduzieren?
Man kann die Steuerlast legal reduzieren, indem man alle steuerlichen Möglichkeiten ausnutzt, wie z.B. Freibeträge, Abschreibungen und steueroptimierte Anlagen. Zudem sollte man regelmäßig prüfen, ob man von steuerlichen Änderungen oder neuen Gesetzen profitieren kann. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die individuell besten Strategien zur Steueroptimierung zu entwickeln. **
Top-Angebote
Produkte zum Begriff Seitenflächen:
-
Stabilo Sanitär Spiegelschrank in Marmor Optik mit 6 SeitenflächenSpiegelschrank `Manni` besticht mit der perfekten Kombination aus stilvollem Design und Funktionalität. Der Schrank bietet genug Stauraum für ihre wichtigsten Badutensilien. Das Schlichte Design harmoniert in fast jedem Bad. Der pflegeleichte und feuchtigkeitsbeständige Spiegelschrank ist mit Vollmetallscharnieren ausgestattet. Die zur Montage erforderlichen Materialien sind bereits Teil des Lieferumfangs. Produktdaten: Maße L x B x H: 80 x 19,5 x 64 cm Gewicht: 18 kg Material: MDF Farbe: Marmor-Optik / Marble Gewicht: 18 kg Material: MDF Farbe: Marmor-Optik / Marble Anzahl Einlegeböden: 2 Maße: Schrank: 80 x 19,5 x 64 cm Einlegeböden: 18 x 18 x 1,5 cm Einlegeböden 2: 17,5 x 41 x 1,5 cm Fachinnenmaß: 18 x 18 x 24 cm Fachinnenmaß 2: 18 x 18 x 17 cm Fachinnenmaß 3: 17,5 x 41 x 23 cm Fachinnenmaß 4: 17,5 x 41 x 33 cm55,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Besteuerung von Mitarbeiterbeteiligungen beim Wechsel der persönlichen Steuerpflicht, Fachbücher von Christoph HawlitschekDie Arbeit schliesst eine bislang wenig beachtete Lücke im internationalen Steuerrecht und bietet eine fundierte Orientierung für Praxis und Wissenschaft. Erstmals wird systematisch untersucht, wie Mitarbeiterbeteiligungen bei Wechsel der persönlichen Steuerpflicht und der Ansässigkeit steuerlich einzuordnen sind. Die Untersuchung erfasst die gesamte Bandbreite der Mitarbeiterbeteiligungen, arbeitet allgemeine Grundsätze der Arbeitnehmerbesteuerung heraus und verbindet nationales Einkommensteuerrecht mit dem Recht der Doppelbesteuerungsabkommen. Der Autor ist Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerpflicht und Werbungskosten: Besteuerung von Seeleuten im internationalen Schiffsverkehr 2012, Taschenbuch von Rüdiger Urbahns, GRIN,Steuerpflicht Und Werbungskosten: Besteuerung Von Seeleuten Im Internationalen Schiffsverkehr 2012, Taschenbuch Von Rüdiger Urbahns, Grin, 978-3-656-22267-5, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Seitenflächen hat ein Oktaeder?
Ein Oktaeder hat insgesamt 8 Seitenflächen. Jede Seite ist ein gleichseitiges Dreieck, sodass das Oktaeder aus insgesamt 8 gleichseitigen Dreiecken besteht. Diese Seitenflächen treffen sich an den Ecken des Oktaeders, wo jeweils drei Seitenflächen zusammentreffen. Insgesamt hat ein Oktaeder also 8 Seitenflächen, 12 Kanten und 6 Ecken. Wie kann ich Ihnen sonst behilflich sein? **
-
Wie berechnet man den Neigungswinkel der Seitenflächen?
Um den Neigungswinkel der Seitenflächen zu berechnen, benötigt man die Länge der Seitenkanten und die Höhe des Körpers. Der Neigungswinkel kann dann mit Hilfe des Tangens berechnet werden, indem man die Höhe durch die Länge der Seitenkante teilt und den Arkustangens des Ergebnisses nimmt. **
-
Wie viele komplett rote Seitenflächen kann der große Würfel haben?
Der große Würfel kann maximal drei komplett rote Seitenflächen haben. Jede Seite des Würfels hat eine gegenüberliegende Seite, die immer die gleiche Farbe hat. Da es sechs Seiten gibt, können höchstens drei davon komplett rot sein. **
-
Wie viele Ecken hat ein Prisma mit 20 Seitenflächen und 1000 Ecken?
Ein Prisma mit 20 Seitenflächen hat insgesamt 2 * 20 = 40 Kanten. Da jede Ecke von drei Kanten umgeben ist, gibt es insgesamt 40 / 3 = 13,33... Ecken. Da eine Ecke nicht in Bruchteilen existieren kann, muss das Prisma 14 Ecken haben. **
Ähnliche Suchbegriffe für Seitenflächen
-
hanit® Kinderbank PIPPOLINO grau-blau-grün 150 x 68 x 70 cm Sitzhöhe 25/34cm Sitztiefe 19cm Kinderbank mit bemalbaren Seitenflächen aus 100% recyceltem Kunststoffhanit® Kinderbank PIPPOLINO grau-blau-grün 150 x 68 x 70 cm Sitzhöhe 25/34cm Sitztiefe 19cm Kinderbank mit bemalbaren Seitenflächen aus 100% recyceltem Kunststoff. Langlebige Kinderbank aus robusten Recycling Kunststoff hanit. Wetterfest und verottungsresistent, ideal für Kindergärten, Spielplätze und Parks. Sie können die Sitzhöhe auf 25cm bzw. 34cm anpassen. Pflegeleichte Kinderbank, benötigt keinerlei Wartung wie Streichen, Ölen, Lackieren oder Schleifen. Die Einlagerung im Winter entfällt. Keine Gesundheitsgefährdung durch Schadstoffe oder Verletzungsgefahr durch Splitter. Die Unbedenklichkeit der PIPPOLINO Kinderbank wurde nach DIN EN 71-3 (Spielplatzverordnung) bestätigt. Die Kinderbank Pippolino wird als Bausatz geliefert. Eine Montageanleitung in deutscher Sprache liegt bei. Versand per Spedition. Aufgrund der aktuellen weltweiten Rohstoff-Situation kann es zu erheblichen Lieferverzögerungen kommen. Für weitere Informationen zum nationalen und internationalen Versand kontaktieren Sie bitte unseren Kundenservice. Die Kinderbank Pippolino verbindet Funktionalität mit Kreativität. Die Seitenflächen können ganz einfach mit Kreide bemalt werden und dank der höhenverstellbaren Sitzfläche kann sie flexibel an die Größe der Kinder angepasst werden. Farbe:Grau-grün-blau474,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung von Streubesitzdividenden - § 8b Absatz 4 KStG n. F.: Gestaltungsempfehlungen zur Vermeidung der Steuerpflicht, Taschenbuch von JuliaBesteuerung Von Streubesitzdividenden - § 8b Absatz 4 Kstg N. F.: Gestaltungsempfehlungen Zur Vermeidung Der Steuerpflicht, Taschenbuch Von Julia Kluth, Diplomica Verlag Gmbh, 978-3-95934-723-5, Seitenanzahl: 10439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung und Steuerpflicht, Taschenbuch von Natasha Georgieva,Biljana Buzlevski, Verlag Unser Wissen, 978-620-9-38820-0Besteuerung Und Steuerpflicht, Taschenbuch Von Natasha Georgieva,biljana Buzlevski, Verlag Unser Wissen, 978-620-9-38820-0, Seitenanzahl: 15668,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind die Seitenflächen des Würfelkörpers rechteckig? Wenn ja, warum? Und wenn nein, wieso?
Ja, die Seitenflächen des Würfelkörpers sind rechteckig. Ein Würfel besteht aus sechs quadratischen Seitenflächen, die alle gleich lang sind. Da ein Quadrat ein spezieller Fall eines Rechtecks ist, sind die Seitenflächen des Würfels rechteckig. **
-
Was sind die Maße für die Seitenflächen eines Kegelstumpfs und wie kann man diese berechnen?
Die Maße der Seitenflächen eines Kegelstumpfs sind der Mantel und die Deckfläche. Der Mantel kann mit der Formel M = π(r1 + r2) * s berechnet werden, wobei r1 und r2 die Radien der beiden Kreise sind und s die Mantellinie ist. Die Deckfläche kann mit der Formel D = π(r1^2 + r2^2) berechnet werden. **
-
Wie groß ist der Abstand eines Punktes in der Pyramide zur Grundfläche und den Seitenflächen?
Der Abstand eines Punktes in der Pyramide zur Grundfläche ist die Höhe der Pyramide. Der Abstand zu den Seitenflächen hängt von der Position des Punktes ab, da die Seitenflächen schräg sind. Es ist jedoch möglich, den Abstand zu einer bestimmten Seitenfläche zu berechnen, indem man den Punkt mit der entsprechenden Seitenfläche verbindet und den Abstand entlang dieser Verbindung misst. **
-
Wie kann man legal und effektiv die Steuerlast durch Steueroptimierung reduzieren?
Man kann die Steuerlast legal reduzieren, indem man alle steuerlichen Möglichkeiten ausnutzt, wie z.B. Freibeträge, Abschreibungen und steueroptimierte Anlagen. Zudem sollte man regelmäßig prüfen, ob man von steuerlichen Änderungen oder neuen Gesetzen profitieren kann. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die individuell besten Strategien zur Steueroptimierung zu entwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.